
Cum să cumpărați un apartament în Uniunea Europeană din Ucraina, fără să plecați: succesiunea completă a pașilor

Un apartament în Uniunea Europeană poate fi cumpărat în timp ce vă aflați în Ucraina: tranzacția se încheie prin procură sau prin compania de administrare, imobilul se înregistrează pe compania dumneavoastră, iar închirierea și administrarea se desfășoară de la distanță.
Există o singură limitare, și ea nu ține de apartament, ci de bani: o bancă din Uniunea Europeană acceptă doar fonduri a căror proveniență este confirmată prin documente. De aceea traseul începe cu verificarea banilor, nu cu alegerea imobilului.
România este în această succesiune un răspuns, nu o condiție: blocuri date în folosință, plată în rate de la proprietarul apartamentului, compania de administrare pe bază de contract. Mai jos — succesiunea completă a pașilor, de la diagnostic până la card.
Pe scurt. Ordinea este una singură și nu se schimbă: mai întâi banii și documentul, apoi compania și banca, apoi imobilul — și abia apoi statutul. Tranzacția se face prin procură, prezența personală este necesară o singură dată și doar la depunerea cererii pentru card. Intrarea — 30 % din preț: aproximativ 30 000 € pentru un imobil de aproximativ 100 000 €, restul pe 36 de luni fără dobândă. Plata în rate o acordă proprietarul apartamentului, nu banca. Diagnosticul de conformitate gratuit, cu aviz scris, se face înainte de acont — răspunsul băncii se cunoaște dinainte.
Se poate cumpăra un apartament în Uniunea Europeană în timp ce vă aflați în Ucraina
Da. Tranzacția se încheie prin procură sau prin compania de administrare; personal — doar dacă doriți. Prezența personală este necesară 1 dată — la depunerea cererii pentru permisul de ședere, însoțiți de un specialist al companiei.
„De la distanță” se referă la tranzacție, nu la întregul traseu. Procura se întocmește pentru o tranzacție anume, cu o listă închisă de împuterniciri și traducere autorizată în limba română.
Compania de administrare acționează în baza procurii clientului și, după tranzacție, administrează imobilul. Pentru cumpărătorul care nu se deplasează, acestea nu sunt două căi diferite, ci una singură.
Succesiunea completă — 7 pași: Diagnostic de conformitate — Înregistrarea companiei — Contul bancar — Traseul plății — Tranzacția și înscrierea în carte funciară — Compania de administrare și venitul — Depunerea cererii pentru card.
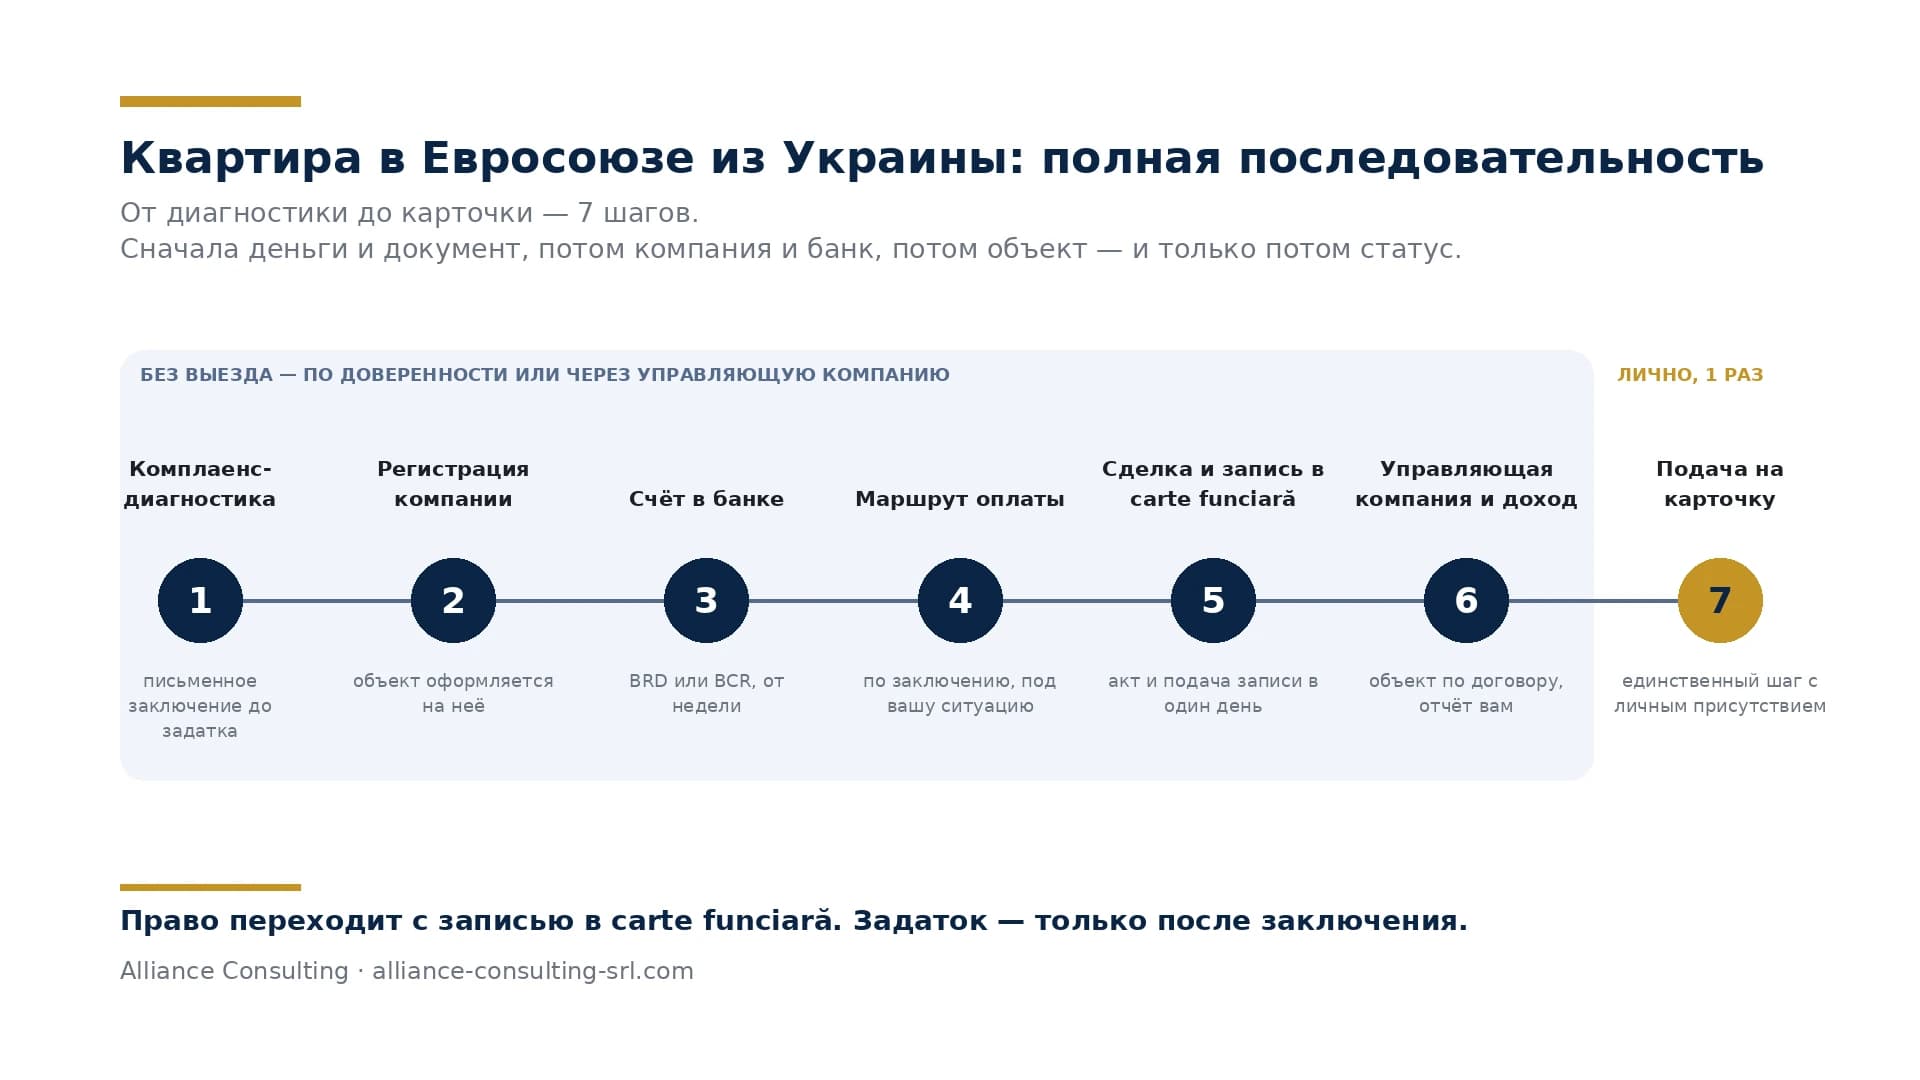
Cu ce începe cumpărarea: verificarea banilor și a documentelor înainte de acont
Cu un diagnostic de conformitate gratuit, cu aviz scris: banca recomandată, lista documentelor pentru sursa fondurilor, evaluarea provenienței, termenele și structura cumpărării. Acontul — doar după aviz.
Răspunsul băncii se cunoaște înainte de acont, nu după. Pentru prima analiză este suficientă o scurtă descriere: unde vă aflați, cine cumpără — dumneavoastră sau compania dumneavoastră, componența familiei, scopul cumpărării, bugetul și dacă aveți o afacere activă.
Avizul poate fi negativ — cu explicația de ce anume traseul nu trece. Și acesta este un rezultat, iar el costă mai puțin decât orice acont. Cum funcționează verificarea banilor este descris pe pagina despre conformitatea bancară.
În paralel cu selecția imobilului se înregistrează compania: până la înregistrarea ei, imobilul nu poate fi trecut pe numele ei. De aceea diagnosticul, înregistrarea și selecția se desfășoară simultan, nu una după alta.
Ce se verifică la imobilul însuși înainte de acont — într-o analiză separată.
Cum se plătește cumpărarea din Ucraina și ce este permis
Transferul capitalului privat din Ucraina pentru investiții în străinătate este închis printr-o interdicție cu o listă de excepții. Traseul plății se stabilește la diagnostic, în funcție de situația concretă.
Numerele hotărârilor, plafoanele și relaxările așteptate nu sunt redate aici: ele se schimbă, iar avizul fixează traseul la o anumită dată.
Ce documente confirmă băncii sursa fondurilor — în analiza despre proveniența fondurilor.
Ce verifică banca și cât durează
Proveniența fondurilor pe baza documentelor: contracte, extrase, declarații. Banca, notarul și compania juridică de profil sunt entități raportoare față de ONPCSB, unitatea de informații financiare a României.
Un cont la BRD sau BCR — de la o săptămână. Decizia o ia banca; compania pregătește dosarul conform cerințelor ei, iar trecerea verificării nu o promite nimeni.
Banca nu se uită la onestitatea cumpărătorului, ci la lanț: de unde au apărut fondurile, prin ce este consemnat acest lucru, dacă suma coincide cu documentul și dacă nu există o ruptură între sursă și cont.
Dacă transferul aferent tranzacției este oprit, acesta nu este un refuz, ci o procedură: banca solicită documente privind proveniența, iar răspunsul se dă în termenul și în formatul ei.
După verificare, transferul este deblocat sau returnat. Al doilea deznodământ este tocmai motivul pentru care diagnosticul se face înainte de acont.
Cum decurge tranzacția prin procură și ce se întocmește în ziua plății
Actul notarial se semnează în ziua tranzacției, iar în aceeași zi notarul depune cererea de înscriere în carte funciară. Dreptul de proprietate se transferă odată cu înscrierea — articolele 885 și 1676 din Codul civil.
La plata în rate, până la achitarea integrală se înscrie ipoteca legală a vânzătorului — articolele 1723 și 2386. Ea se radiază odată cu ultima plată, pe baza declarației vânzătorului la notar.
Proprietar — de la data înscrierii, nu de la ultima plată. Blocul este dat în folosință: nu o groapă de fundație și nici un stadiu de finalizare — imobilul are documentație cadastrală și extras de carte funciară.
În ziua tranzacției se întocmesc 3 lucruri: actul notarial prin procură, decontarea pe traseul din aviz și depunerea cererii de înscriere în cartea funciară. Procura cu traducere autorizată se pregătește din timp.
Cum arată ziua tranzacției, pas cu pas, și ce anume se întocmește pe numele cumpărătorului în ziua plății — în două analize separate.
Cât costă intrarea și cum funcționează plata în rate
Un imobil de aproximativ 100 000 € se înregistrează pe companie. Avansul de 30 % — aproximativ 30 000 € — include taxele notariale și impozitul; peste această sumă, în ziua semnării nu se mai plătește nimic.
Restul de aproximativ 70 000 € — pe 36 de luni fără dobândă, aproximativ 1 900 € pe lună. Plata în rate o acordă proprietarul apartamentului, nu banca: nu există cerere de credit și nici adeverință de venit după model european.
Imobilul — aproximativ 100 000 €, se înregistrează pe compania dumneavoastră; blocul este dat în folosință.
Avansul — 30 %, aproximativ 30 000 €, cu taxele notariale și impozitul.
Restul — aproximativ 70 000 € pe 36 de luni fără dobândă, aproximativ 1 900 € pe lună.
Înregistrarea companiei — 1 300 €, aproximativ o lună.
Asistența pentru permisul de ședere — 1 300 €, aproximativ trei luni, dacă este ales acest pas.
Ciclul complet — până la patru luni; contul la banca BRD sau BCR — de la o săptămână.
Cota standard de TVA — 21 %; aplicarea ei la imobilul și la compania concretă se verifică înainte de tranzacție.
Pentru comparație: un apartament similar cu două camere și vedere la mare în Uniunea Europeană pornește de la 300 000 €. Aceasta este o marjă a pieței, nu o comparație între țări.
Compania de administrare administrează imobilul pe bază de contract, cu termene și sumă: pregătirea, cazarea chiriașilor, administrarea curentă, raportul către proprietar. Contabilitatea o țin firme de audit de profil. Cât costă întreținerea apartamentului după cumpărare — într-o analiză separată.
Toate serviciile se prestează pe bază de contract, în care sunt prevăzute termenele, suma și modul de lucru. Licențele companiei sunt publice pe site. Ce regim fiscal i se potrivește companiei — în analiza despre microîntreprindere.
Ce faceți dacă banii se află deja în străinătate sau cumpărarea a fost făcută fără verificare
Bani nemișcați într-un cont din străinătate — începem cu diagnosticul și documentarea provenienței, nu cu imobilul.
Apartament cumpărat pe persoană fizică, fără structură — proprietatea există, dar venitul declarat și temeiul pentru statut lipsesc. Situația se transformă într-o construcție prin intermediul companiei.
O decizie luată nefericit — se repară, și cu cât mai devreme, cu atât mai ieftin. În toate cele trei cazuri analiza este aceeași: ce este confirmat prin documente, unde este ruptura din lanț și ce se reconstruiește acum.
De regulă se reconstruiește același lucru: compania, contractul de închiriere, legalizarea venitului, documentele privind proveniența fondurilor pentru cumpărare. Uneori construcția se completează în întregime, alteori parțial.
Acest lucru se spune direct, înainte de a fi investiți bani noi. Începeți cu diagnosticul de conformitate gratuit: se face înainte de acont și nu vă obligă la nimic.
În avizul scris — banca recomandată, lista documentelor pentru sursa fondurilor, evaluarea provenienței, termenele și structura cumpărării. Și un răspuns direct: dacă această construcție vi se potrivește.
Diagnosticul se poate încheia cu un refuz motivat — și acesta este un rezultat al muncii.
Întrebări și răspunsuri
Trebuie să plecați din Ucraina pentru a cumpăra un apartament în Uniunea Europeană?
Pentru tranzacție — nu: ea se încheie prin procură sau prin compania de administrare. Prezența personală este necesară o singură dată, la depunerea cererii pentru permisul de ședere, și doar dacă alegeți acest pas. Procura se întocmește pentru o tranzacție anume, cu o listă închisă de împuterniciri și traducere autorizată în limba română.
Cumpărarea unui apartament oferă permis de ședere?
Prin ea însăși — nu. Temeiul se construiește în lanț: imobil pe companie, închiriere, venit declarat, contract de muncă, card. Decizia o ia autoritatea; compania pregătește documentele și asigură asistența la depunere. Apartamentul poate fi cumpărat și fără acest pas: proprietatea și venitul din chirie există independent de statutul de ședere.
Ce se întâmplă dacă banca nu acceptă proveniența fondurilor?
Veți afla acest lucru din avizul scris, înainte de acont — cu explicația de ce traseul nu trece și fără bani plătiți. Trecerea verificării bancare nu o promite nimeni: decizia o ia banca. Sarcina diagnosticului este să obțină răspunsul ei înainte de tranzacție, nu după, când banii sunt deja plătiți.
Surse
Codul civil (Legea nr. 287/2009), art. 885, 1676, 1723, 2386 — Portal Legislativ, Ministerul Justiției din România
Legea notarilor publici și a activității notariale nr. 36/1995 — Portal Legislativ, Ministerul Justiției din România
Legea nr. 129/2019 privind prevenirea și combaterea spălării banilor — Portal Legislativ, Ministerul Justiției din România
Cadrul general — entitățile raportoare și modul de raportare — ONPCSB, unitatea de informații financiare a României
Autor: Kononov Serghei Valentinovici, directorul Alliance Consulting. Data publicării: 12.08.2026. Data actualizării: 02.10.2026.
Verificat la 01.10.2026. Punctele juridice, sumele și termenele sunt actuale la această dată; în caz de modificări, pagina se actualizează.
Kononov Serghei Valentinovici — directorul companiei de consultanță Alliance Consulting (Constanța, Năvodari). Peste 30 de ani de practică managerială; compania desfășoară o activitate licențiată în România de patru ani și își însoțește clienții de la prima consultație până la obținerea documentelor. Licențele și documentele companiei sunt publice pe site.