
Venitul din chirie în Uniunea Europeană cu rezidență fiscală în Rusia: ce înseamnă convenția suspendată

Venitul din închirierea unui apartament în Uniunea Europeană se impozitează la locul imobilului — în țara în care se află apartamentul — și, în același timp, se declară în țara de rezidență fiscală a proprietarului. Pentru un rezident fiscal al Rusiei, între aceste două obligații stătea înainte convenția pentru evitarea dublei impuneri; din 2023, prevederile ei principale sunt suspendate. Mai jos — unde și cum se plătește impozitul, ce anume a schimbat suspendarea și ce documente dovedesc plata.
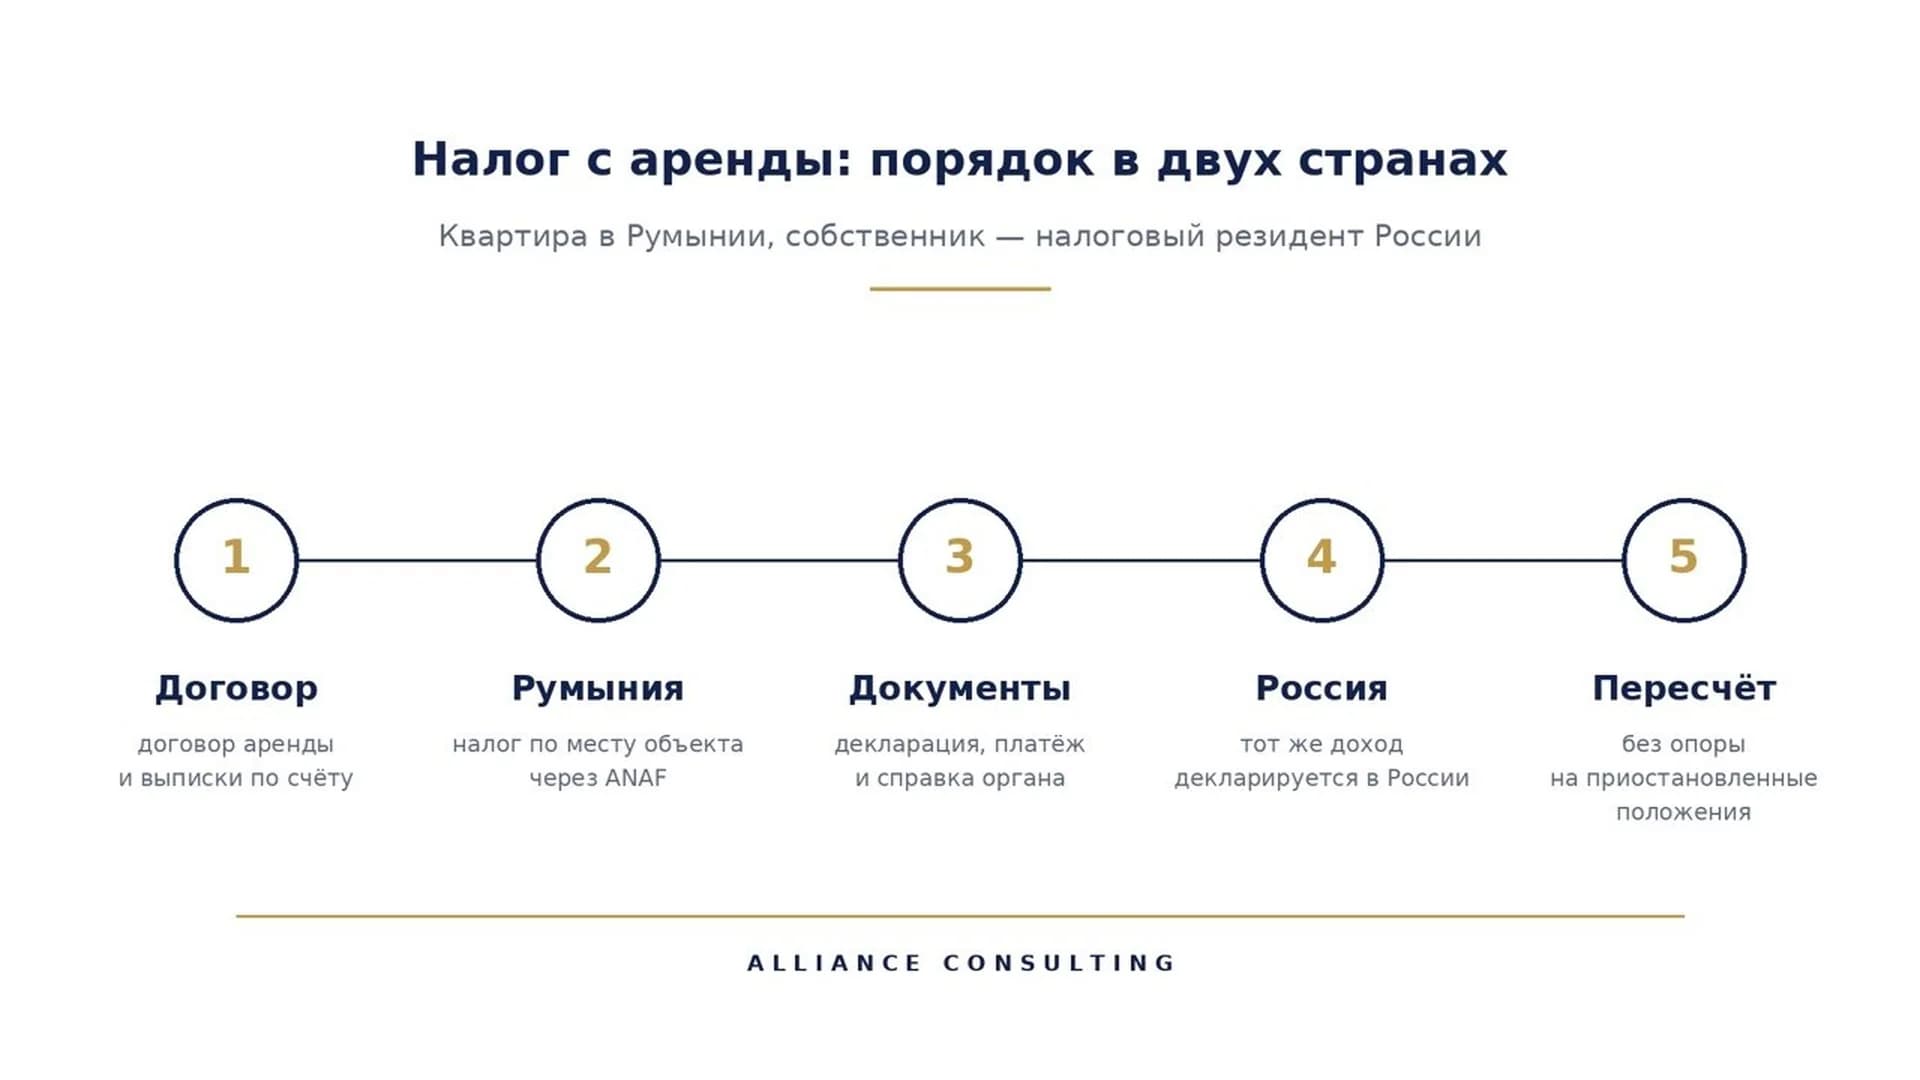
Pe scurt. Impozitul pe chiria unui apartament în România se plătește în România, la locul imobilului — Codul fiscal al României, Legea 227/2015, administrator ANAF. Rezidentul fiscal rus declară același venit în Rusia, conform Codului fiscal al Federației Ruse. Convenția dintre Rusia și România din 27 septembrie 1993 nu se aplică integral: articolele 5–23 și 25 sunt suspendate din 8 august 2023 prin decretul nr. 585 și legea nr. 598-FZ. Un calcul sprijinit pe prevederile suspendate nu este valabil și se reface după codurile naționale ale ambelor țări; cotele nu sunt prezentate în acest material.
Unde se plătește impozitul pe chiria unui apartament în România?
În România, la locul imobilului. Codul fiscal al României — Legea 227/2015, în vigoare din 1 ianuarie 2016 — impozitează în România venitul unui nerezident din imobilele situate în România, indiferent unde locuiește proprietarul. Impozitul este administrat de ANAF.
ANAF este Agenția Națională de Administrare Fiscală, serviciul fiscal al României. Străinul care își închiriază apartamentul înregistrează venitul și plătește impozitul prin ANAF — singur sau printr-o companie de administrare, pe bază de contract.
Al doilea loc este țara de rezidență fiscală a proprietarului. Pentru un rezident al Rusiei, aceasta este Rusia: același venit se declară acolo conform Codului fiscal al Federației Ruse. Cum se raportează cele două obligații una la alta stabilea înainte convenția dintre țări; ce se întâmplă cu ea acum — în secțiunea următoare.
Ce înseamnă suspendarea convenției pentru evitarea dublei impuneri?
Sunt suspendate articolele principale, nu convenția în întregime. Convenția dintre Guvernul Federației Ruse și Guvernul României pentru evitarea dublei impuneri a fost semnată la 27 septembrie 1993; prin decretul Președintelui Federației Ruse nr. 585 din 8 august 2023 și legea federală nr. 598-FZ din 19 decembrie 2023, aplicarea articolelor 5–23 și 25 este suspendată din 8 august 2023.
Semnificația practică: regulile de repartizare a dreptului de impozitare și prevederile favorabile din articolele suspendate nu se aplică veniturilor obținute de la această dată. Ambele țări calculează impozitul după codurile lor naționale. Statutul convenției din partea română se verifică la zi la ANAF.
Concluzia din normă o lămurim de la început: suspendarea nu anulează obligația de a plăti în niciuna dintre țări — ea anulează sprijinul pe facilități. Cotele pentru niciuna dintre țări nu sunt prezentate aici: ele se calculează pentru situația concretă și se schimbă.
Cine este rezident fiscal și cum se stabilește acest lucru?
Rezidentul fiscal este persoana care, potrivit regulilor unei țări, este obligată să plătească acolo impozit pe toate veniturile sale, indiferent de țara în care le obține. România stabilește rezidența după articolul 7 din Codul fiscal: domiciliul în România, centrul intereselor vitale sau prezența de peste 183 de zile în orice interval de 12 luni consecutive.
Rusia stabilește rezidența după articolul 207 din Codul fiscal al Federației Ruse: cel puțin 183 de zile în decursul a 12 luni consecutive. Proprietarul care locuiește în Rusia și își închiriază apartamentul în România rămâne rezident fiscal al Rusiei, iar în România plătește ca nerezident — la locul imobilului.
Rezidența se dovedește cu un document: în România — cu certificatul de rezidență fiscală de la ANAF, în Rusia — la cerere, de la Serviciul Fiscal Federal (FNS). Fără document, statutul se stabilește după prezența efectivă, iar disputa privind zilele este cea mai frecventă cauză a dublei calculări.
Cum se încadrează venitul printr-o companie românească?
Printr-un SRL care deține apartamentul sau îl administrează și încheie contractele de închiriere în nume propriu. SRL este societatea cu răspundere limitată de drept român; înregistrarea durează aproximativ o lună și costă 1 300 € — potrivit condițiilor confirmate la 1 septembrie 2026.
Compania plătește impozitul în România după regimul său. Regimul de microîntreprindere se schimbă cu cel general la depășirea pragului de venituri, nu prin simplul fapt al cumpărării apartamentului. Venitul ajunge la proprietar sub formă de dividende: impozitul se reține în România la sursă, iar dividendul în sine se declară în țara de rezidență. Cotele nu sunt prezentate.
Ca persoană fizică.
Cine plătește impozitul în România — proprietarul, ca nerezident, prin ANAF.
Ce se declară în Rusia — venitul din chirie.
Documentele de plată — declarația unică, plata, adeverința ANAF.
Când se potrivește — un singur apartament, raportare simplă.
Printr-o companie românească.
Cine plătește impozitul în România — compania, după regimul său, apoi impozitul pe dividende.
Ce se declară în Rusia — dividendele de la companie.
Documentele de plată — declarațiile companiei, plățile, hotărârea privind dividendele, adeverința ANAF.
Când se potrivește — mai multe imobile, administrare printr-o companie de administrare.
Alegerea între cele două formate se face la diagnostic, în funcție de numărul de imobile, durata deținerii și modul în care
proprietarul intenționează să primească venitul. Compania nu oferă un statut în Uniunea Europeană și nu influențează impozitul din țara de rezidență.
Ce documente dovedesc plata impozitului pe chirie?
Trei tipuri de documente: declarația, plata și adeverința autorității. Pentru o persoană fizică în România, acestea sunt declarația unică privind veniturile, dovada plății și certificatul ANAF privind lipsa datoriilor; pentru o companie — declarațiile ei, ordinele de plată, hotărârea de distribuire a dividendelor și confirmarea impozitului reținut.
Declarația unică — formularul prin care persoana fizică declară la ANAF venitul din chirie pentru un an; se depune în termenul stabilit de cod la data respectivă.
Adeverința ANAF privind impozitele plătite — documentul pe care autoritatea fiscală a celeilalte țări îl acceptă ca dovadă a plății.
Certificatul de rezidență fiscală — confirmă în ce țară este rezidentă persoana și îi este necesar celeilalte părți pentru calcul.
Contractul de închiriere și extrasele de cont — baza cu care se verifică sumele din toate documentele.
Documentele din partea rusă — notificarea privind contul din străinătate, declarația — se stabilesc după Codul fiscal al Federației Ruse și de un specialist rus; Alliance Consulting nu le pregătește și nu oferă consultanță privind aceste documente.
Am calculat impozitul după convenția suspendată — ce fac?
Refaceți calculul de la zero, fără sprijin pe prevederile suspendate, și încheiați recalcularea înainte de tranzacție, nu după prima declarație. Calculul după articolele 5–23 și 25 ale Convenției din 1993 nu se aplică veniturilor de după 8 august 2023, iar greșeala din el iese la iveală la un control în oricare dintre cele două țări.
Ordinea: consultarea unui specialist fiscal pentru ambele jurisdicții — România și Rusia — cu un calcul după codurile naționale; apoi alegerea formatului de deținere, persoană fizică sau companie; apoi tranzacția. Alliance Consulting se ocupă de partea română — înregistrarea venitului, ANAF, documentele de plată, compania, dacă este necesară; pentru partea rusă compania nu oferă consultanță și nu promite niciun rezultat.
Ce nu funcționează: să calculați din memorie, după condițiile anterioare, să amânați recalcularea până la vânzarea imobilului și să vă bazați pe faptul că una dintre părți „nu va vedea” venitul. Schimbul de informații între autoritățile fiscale este o normă separată, iar suspendarea nu o atinge.
Cum gestionează Alliance Consulting partea fiscală a chiriei?
Ca pe o procedură cu o lege numită și o autoritate numită: Codul fiscal al României, Legea 227/2015; autoritatea — ANAF. Compania lucrează pe bază de contract, în care sunt prevăzute termenele, suma și modul de lucru; contractul se încheie doar cu o persoană fizică. Birouri în Constanța și Mamaia, licențele sunt publice pe site.
Diagnosticul de conformitate cu aviz scris este o verificare gratuită a situației dumneavoastră înaintea oricărei decizii: în ce format să dețineți imobilul, ce documente de plată vor fi necesare și ce parte din latura română o acoperă compania, iar ce rămâne în sarcina specialistului rus. Prima secțiune a avizului — accesibilitatea statutului. Rezultatul — un traseu construit, cu succesiune, termene și buget, sau un refuz motivat, cu explicarea cauzei.
Ordinea de lucru este strictă: mai întâi statutul, apoi banii, apoi activul. Sancțiunile personale sunt o limită absolută. Și un răspuns direct: dacă această construcție vi se potrivește. Diagnosticul este gratuit, nu vă obligă la nimic și se poate încheia cu un refuz motivat, cu explicarea cauzei.
Trebuie să plătesc impozit pe chirie în România dacă sunt rezident fiscal al Rusiei?
Impozitul pe chirie în România trebuie plătit: venitul din imobile se impozitează la locul imobilului, conform Codului fiscal al României, Legea 227/2015, indiferent de rezidența proprietarului. Același venit se declară în Rusia conform Codului fiscal al Federației Ruse. Cum se corelează cele două obligații stabilesc codurile naționale, deoarece articolele principale ale convenției sunt suspendate.
Se aplică acum convenția pentru evitarea dublei impuneri dintre Rusia și România?
Convenția dintre Rusia și România se aplică parțial: articolele 5–23 și 25 ale Convenției din 27 septembrie 1993 sunt suspendate din 8 august 2023 prin decretul nr. 585 și legea nr. 598-FZ. Prevederile generale, inclusiv schimbul de informații, continuă să se aplice. Statutul din partea română se verifică la zi la ANAF.
Ce este mai bine — să închiriez apartamentul ca persoană fizică sau printr-o companie românească?
Închirierea apartamentului ca persoană fizică este mai simplă când aveți un singur imobil: declarația unică, plata, adeverința ANAF. Printr-o companie românească — când aveți mai multe imobile și administrare printr-o companie de administrare; înregistrarea unui SRL durează aproximativ o lună și costă 1 300 €, potrivit condițiilor confirmate la 1 septembrie 2026. Cotele nu sunt prezentate: alegerea se calculează la diagnostic.
Surse
Codul fiscal al României — Legea 227/2015, portalul legislativ legislatie.just.ro — Monitorul Oficial nr. 688 din 10 septembrie 2015, în vigoare din 1 ianuarie 2016.
ANAF — Agenția Națională de Administrare Fiscală a României, site oficial — administratorul impozitului pe veniturile din chirie, emite adeverințe de plată și certificate de rezidență.
Decretul Președintelui Federației Ruse nr. 585 „Privind suspendarea de către Federația Rusă a aplicării unor prevederi ale tratatelor internaționale în materie de impozitare” — din 8 august 2023, publicat pe portalul oficial de informații juridice la 8 august 2023.
Legea federală nr. 598-FZ privind suspendarea aplicării unor prevederi ale tratatelor internaționale în materie de impozitare — portalul oficial de informații juridice — din 19 decembrie 2023.
Alliance Consulting — pagina serviciului „Înregistrarea unui SRL” — înregistrarea firmei, contul și contabilitatea în România.
Autor: Kononov Serghei Valentinovici, directorul Alliance Consulting. Data publicării: 28.09.2026. Data actualizării: 28.09.2026.
Verificat la 23.09.2026. Punctele juridice, sumele și termenele sunt actuale la această dată; în caz de modificări, pagina se actualizează.