
Criptomoneda ca sursă a fondurilor pentru cumpărarea unui apartament în Uniunea Europeană: ce acceptă banca și ce nu

Banii din vânzarea criptomonedelor sunt acceptați de o bancă din Uniunea Europeană ca sursă a fondurilor — dar numai cu un lanț complet de documente: de unde provine criptomoneda, unde a fost schimbată în euro și cum a fost declarat venitul. Vânzarea către persoane private, numerarul și platformele fără licență rup lanțul, iar atunci acești bani nu intră în tranzacție. Mai jos — ce anume acceptă banca, ce documente sunt necesare, cum decurge verificarea și ce faceți dacă urma nu mai există.
Pe scurt. O bancă din Uniunea Europeană acceptă criptomoneda ca sursă a fondurilor numai printr-un schimb reglementat, cu documente: istoricul portofelului de la prima achiziție, confirmarea schimbului pe o platformă autorizată conform Regulamentului MiCA 2023/1114 și declarația venitului în țara de rezidență. Pentru un cetățean rus fără permis de ședere în Uniune există o normă suplimentară: articolul 5b din Regulamentul 833/2014 interzice furnizarea către acesta de servicii cu criptoactive în Uniunea Europeană. Vânzarea prin P2P, numerarul și platformele fără licență nu sunt acceptate de bancă. Decizia privind sursa rămâne întotdeauna a băncii.
Acceptă o bancă din Uniunea Europeană criptomoneda ca sursă a fondurilor?
Acceptă — în două condiții: schimbul a avut loc pe o platformă reglementată și există documente pentru el. Criptoactivul este o reprezentare digitală a unei valori, care se transferă și se stochează cu ajutorul tehnologiei registrelor distribuite; așa îl definește Regulamentul UE 2023/1114 privind piețele criptoactivelor, MiCA, aplicabil integral din 30 decembrie 2024.
Platforma reglementată este un furnizor de servicii de criptoactive autorizat conform MiCA într-o țară a Uniunii: are o autoritate de supraveghere, identificarea clientului și raportare. Schimbul pe o astfel de platformă lasă o urmă pe care banca o poate verifica; schimbul în afara ei nu lasă nicio urmă.
Pentru un cetățean rus fără permis de ședere în Uniune se aplică încă o normă: articolul 5b din Regulamentul 833/2014, în redacția Regulamentului 2025/2033, interzice furnizarea către acesta de servicii cu criptoactive în Uniunea Europeană. Excepție fac cetățenii statelor Uniunii și titularii unui permis de ședere temporară sau permanentă. Concluzia normei o spunem de la început: schimbul reglementat în Uniune devine accesibil după obținerea statutului, iar ordinea „întâi statutul” se aplică aici literal.
Ce documente confirmă criptomoneda ca sursă a fondurilor?
Trei grupe de documente: istoricul portofelului, confirmarea schimbului și declarația fiscală. Banca, notarul și celelalte entități raportoare din România lucrează conform Legii 129/2019, sub supravegherea ONPCSB, unitatea de informații financiare a României; solicitarea acestor documente este obligatorie pentru ele.
Istoricul portofelului — adresele și extrasele tranzacțiilor de la prima achiziție de criptomonedă până la schimb: cu ce a fost cumpărată, din ce bani, când; intrarea fiat se confirmă și ea printr-un extras bancar.
Confirmarea schimbului — raportul platformei reglementate privind operațiunile, documentul privind autorizarea acesteia, extrasul de cont cu încasarea de la platformă pe numele dumneavoastră.
Declarația fiscală — venitul din criptomonede este declarat în țara de rezidență, impozitul a fost plătit sau, în mod documentat, nu a luat naștere; cotele nu sunt indicate aici.
Legătura — sumele, datele și numele din toate cele trei grupe corespund între ele și cu contractul pentru imobil.
ONPCSB este Oficiul Național de Prevenire și Combatere a Spălării Banilor, unitatea de informații financiare a României. Un străin cu o sursă în criptomonede trece la entitățile raportoare prin aceeași procedură ca orice nerezident, doar cu un lanț mai lung.
Cum decurge verificarea sursei în criptomonede la bancă?
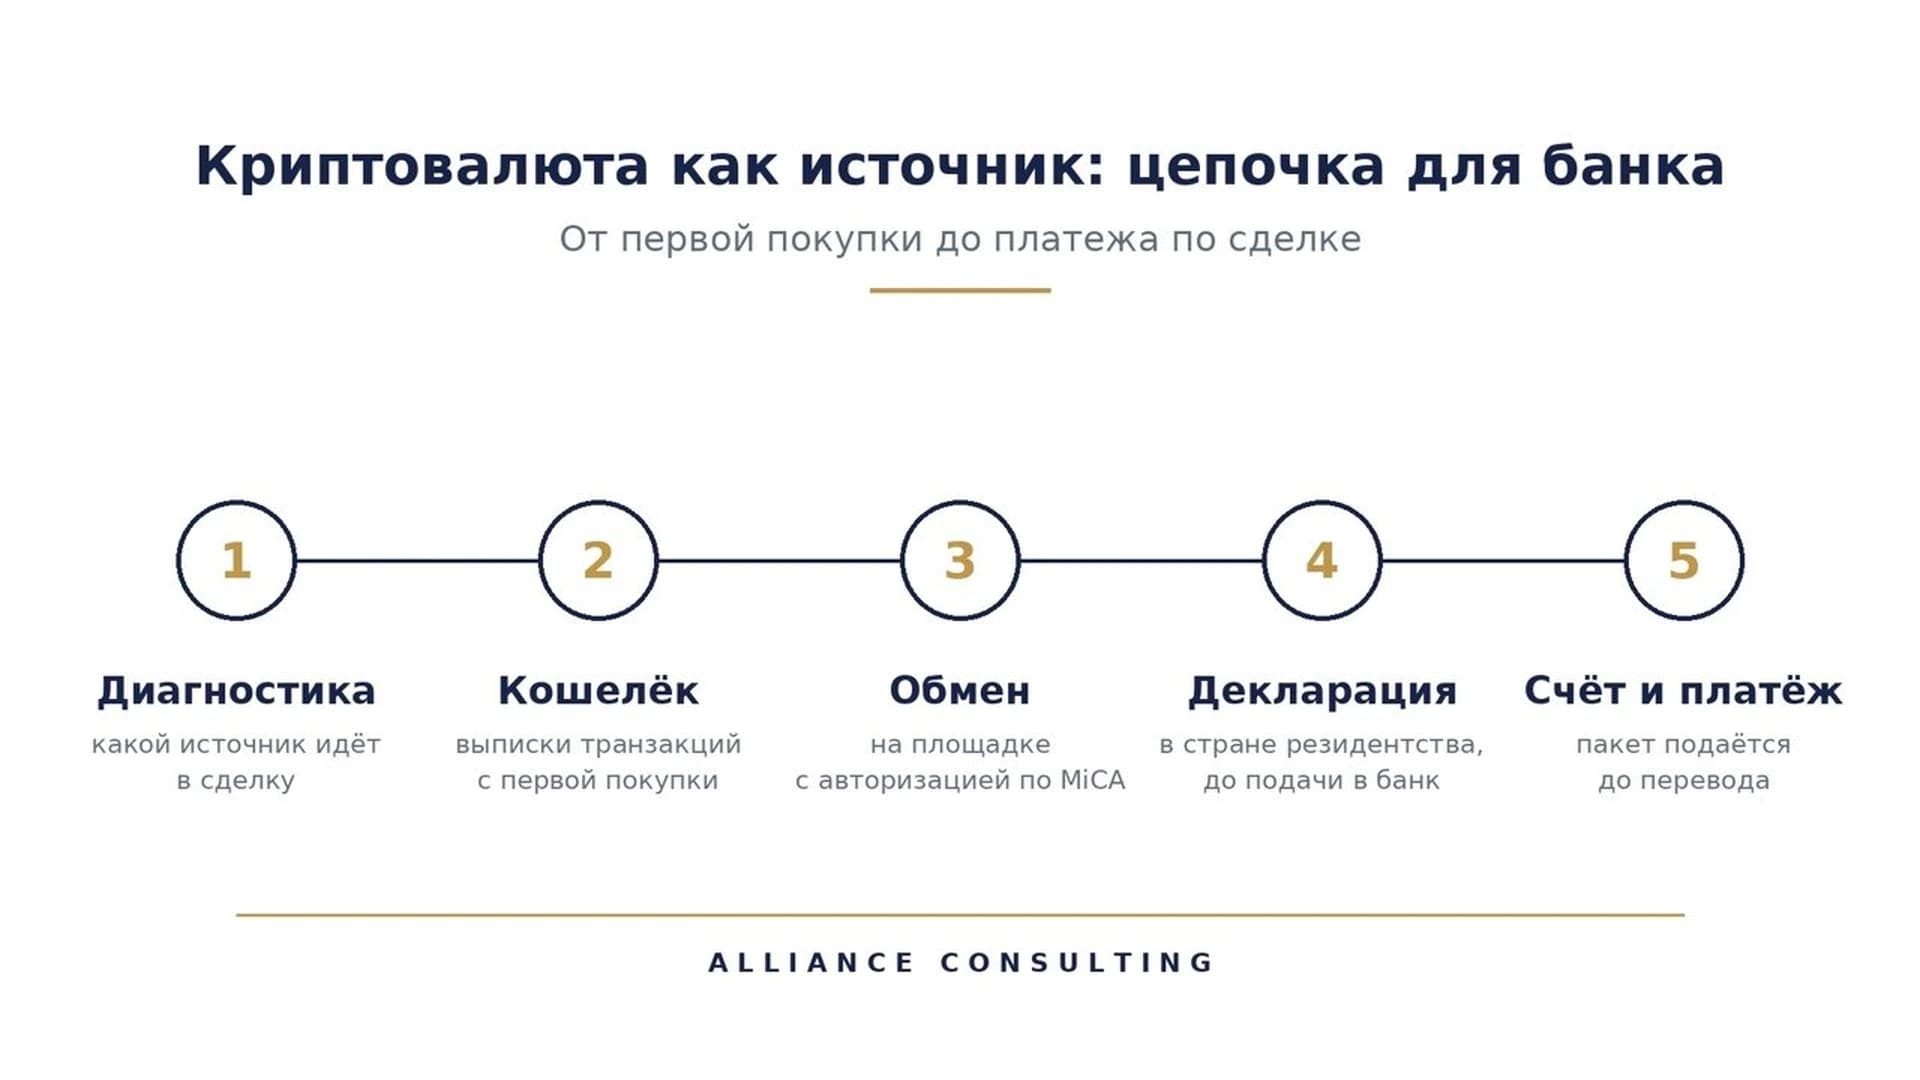
Pe lanț, de la prima achiziție până la intrarea euro în cont, verigă cu verigă. Banca compară intrarea fiat cu extrasul, mișcările din portofel — cu raportul platformei, încasarea de la platformă — cu contul, suma — cu declarația și cu contractul pentru imobil.
Diagnosticul — ce sursă intră în tranzacție și dacă există pentru ea un lanț complet.
Istoricul portofelului — extrasele tranzacțiilor de la prima achiziție, intrarea fiat confirmată.
Schimbul pe o platformă reglementată — raportul platformei și autorizarea ei conform MiCA.
Declarația venitului — în țara de rezidență, înainte de depunerea la bancă.
Contul și plata — pachetul se depune înainte de transfer, încasarea de la platformă vine în contul dumneavoastră.
Cât timp să prevedeți pentru verificarea sursei în criptomonede?
Mai mult decât pentru orice altă sursă a fondurilor. Din practica de asistență a Alliance Consulting, banca verifică mai îndelung lanțul în criptomonede decât un salariu sau vânzarea unui apartament: conform Legii 129/2019 a României verificarea este aceeași, dar verigile sunt mai multe — portofelul, platforma, schimbul, declarația — și fiecare este verificată separat.
Termenul se compune din trei părți: strângerea lanțului înainte de depunere, verificarea la bancă și răspunsurile la solicitările de completare. Prima parte o scurtează clientul însuși — cu un pachet complet de la prima depunere. Fiecare solicitare de completare adaugă timp: banca așteaptă răspunsul și nu continuă verificarea.
Nu indicăm un număr de zile și nu promitem termene: ele depind de bancă, de sumă și de completitudinea istoricului, iar decizia privind sursa o ia banca. De aceea pachetul se depune înainte de transfer și înainte de scadența plății din tranzacție, imobilul se rezervă după ce sursa a fost acceptată, iar corespondența cu banca se poartă în scris.
Ce nu acceptă banca drept confirmare a criptomonedei?
Trei lucruri: vânzarea prin P2P, numerarul și platformele fără licență. P2P înseamnă schimbul de criptomonede direct între persoane private, fără un intermediar reglementat; o astfel de tranzacție nu are raport al platformei, nu are identificarea celeilalte părți și nu are o urmă pe care banca să o poată verifica.
Se acceptă.
Schimbul pe o platformă autorizată conform MiCA — banca vede raportul platformei, autorizarea și încasarea în cont; se acceptă cu un lanț complet.
Nu se acceptă.
Vânzarea prin P2P către o persoană privată — banca vede un transfer de la o persoană necunoscută, fără raport.
Numerar pentru criptomonede — banca vede o depunere de numerar fără sursă.
Platformă fără licență în Uniune — banca vede o încasare de la un furnizor neautorizat.
Donație de la o persoană privată — banca vede un transfer fără sursă.
Concluzia o spunem de la început: raportul platformei nu poate fi „întocmit retroactiv” — îl emite doar platforma, pe baza propriilor înregistrări, iar falsificarea unui astfel de document pune capăt nu tranzacției, ci relației cu clientul.
Criptomoneda a fost vândută prin P2P și nu există nicio urmă — ce faceți?
Începeți cu ceea ce se poate reconstitui: istoricul de la platforma pe care criptomoneda a fost cumpărată sau păstrată și extrasele portofelului. Platforma reglementată emite un raport privind operațiunile pe baza propriilor înregistrări, extrasele portofelului arată drumul de la prima achiziție până la vânzare, iar intrarea fiat se confirmă printr-un extras bancar.
Nu se reconstituie o singură verigă — schimbul propriu-zis în euro prin P2P. Persoana privată nu are raport, iar transferul ei în contul dumneavoastră banca îl vede ca pe o încasare fără sursă. Dacă această verigă nu se acoperă cu documente, banii dintr-o astfel de vânzare nu intră în tranzacție.
După aceasta, diagnosticul caută o sursă alternativă: salariu, dividende, vânzarea unui imobil cu o plată curată, economii cu istoric. Nu este o renunțare la cumpărare, ci înlocuirea verigii pe care banca nu o va accepta.
Cum asistă Alliance Consulting un client cu sursă în criptomonede?
Ca pe o procedură cu legea numită și autoritatea numită: Regulamentul MiCA 2023/1114, Legea 129/2019 a României, ONPCSB — unitatea de informații financiare a României, articolul 5b din Regulamentul 833/2014. Compania lucrează în baza unui contract în care sunt stabilite termenele, suma și modul de lucru; contractul se încheie doar cu o persoană fizică. Birouri în Constanța și Mamaia, licențele sunt publice pe site.
Diagnosticul de conformitate cu aviz scris este o verificare gratuită a situației dumneavoastră înaintea oricărei decizii: dacă statutul este accesibil, dacă pentru sursa în criptomonede există un lanț complet și ce sursă va intra în tranzacție dacă lanțul lipsește. Prima secțiune a avizului — accesibilitatea statutului. Rezultatul — un traseu construit, cu succesiune, termene și buget, sau un refuz motivat, cu explicarea cauzei.
Ordinea de lucru este strictă: întâi statutul, apoi banii, apoi activul. Sancțiunile personale sunt o limită absolută. Și un răspuns direct: dacă această construcție vi se potrivește. Diagnosticul este gratuit, nu vă obligă la nimic și se poate încheia cu un refuz motivat, cu explicarea cauzei.
Întrebări și răspunsuri
Va accepta o bancă din România banii din vânzarea criptomonedelor?
O bancă din România va accepta banii din vânzarea criptomonedelor dacă schimbul a avut loc pe o platformă autorizată conform Regulamentului MiCA 2023/1114 și există pentru el un raport, istoricul portofelului și declarația venitului. Decizia rămâne a băncii; din practica de asistență a Alliance Consulting, o astfel de sursă se verifică mai îndelung și mai strict decât un salariu sau vânzarea unui imobil.
Ce faceți dacă criptomoneda a fost vândută prin P2P și nu există urma plății?
Dacă criptomoneda a fost vândută prin P2P, urma plății nu se reconstituie: persoana privată nu are raport, iar transferul de la ea este o încasare fără sursă. Se documentează restul istoricului — intrarea fiat, extrasele portofelului, declarația —, iar pentru tranzacție diagnosticul caută o altă sursă: salariu, dividende, vânzarea unui imobil cu o plată curată.
Trebuie plătit impozitul pe criptomonede înainte de cumpărarea unui apartament în Uniunea Europeană?
Impozitul pe venitul din criptomonede trebuie plătit în țara de rezidență fiscală înainte de depunerea pachetului la bancă: declarația este una dintre cele trei grupe de documente pe care banca le solicită. Cotele nu sunt indicate aici, ele depind de țară și de an. Partea rusă a calculului o gestionează un specialist rus; Alliance Consulting gestionează partea română a procedurii.
Surse
Regulamentul UE 2023/1114 privind piețele criptoactivelor (MiCA) — pe EUR-Lex — din 31 mai 2023, aplicabil integral din 30 decembrie 2024
Regulamentul Consiliului UE 833/2014 privind măsuri restrictive — redacția în vigoare pe EUR-Lex — din 31 iulie 2014, cu modificările ulterioare; serviciile cu criptoactive și excepția pentru titularii unui permis de ședere — articolul 5b
Legea 129/2019 a României pentru prevenirea și combaterea spălării banilor — text consolidat pe site-ul ONPCSB — Monitorul Oficial nr. 589 din 18 iulie 2019, în vigoare din 21 iulie 2019
ONPCSB — Oficiul Național de Prevenire și Combatere a Spălării Banilor, site oficial — unitatea de informații financiare a României, autoritate conform Legii 129/2019
Alliance Consulting — pagina „Diagnostic de conformitate gratuit cu aviz scris” — verificare gratuită a situației înainte de tranzacție, cu aviz scris
Autor: Kononov Serghei Valentinovici, directorul Alliance Consulting. Data publicării: 30.09.2026. Data actualizării: 30.09.2026.
Verificat la 24.09.2026. Punctele juridice, sumele și termenele sunt actuale la această dată; în caz de modificări, pagina se actualizează.