
Ce verifică o bancă europeană la un client cu pașaport rusesc: verificarea extinsă, termenele, ce o accelerează

Verificarea extinsă pentru un client cu pașaport rusesc la o bancă din Uniunea Europeană este o procedură standard, nu o suspiciune. Banca este obligată prin lege să o efectueze, iar ea decurge mai repede pentru cel care a adus pachetul complet de la prima depunere și poartă corespondența în scris. Mai jos — ce anume analizează banca, în ce formă acceptă documentele, de ce depinde termenul și ce faceți după un refuz.
Pe scurt. O bancă din Uniunea Europeană efectuează verificarea extinsă a unui client cu pașaport rusesc în temeiul legii, nu din suspiciune: în România temeiul este Legea 129/2019, iar supravegherea — ONPCSB. Banca analizează patru lucruri: sursa fondurilor, legătura cu jurisdicția, destinația plății și componența familiei. Documentele se acceptă cu traducere și apostilă, recente la data depunerii. Din practica de asistență a Alliance Consulting, verificarea durează de la câteva zile la câteva săptămâni; o accelerează pachetul complet de la prima depunere, o singură bancă în loc de trei și corespondența scrisă.
1. De ce verificarea pentru un pașaport rusesc este extinsă — e o suspiciune sau o procedură?
Procedură, nu suspiciune. Legea 129/2019 a României privind prevenirea și combaterea spălării banilor, în vigoare din 21 iulie 2019, obligă banca să evalueze riscul fiecărui client și să aplice măsuri sporite acolo unde riscul este ridicat. Cadrul sancțiunilor din jurul pașaportului rusesc face ca riscul să fie automat ridicat, indiferent de persoana clientului și de sumă.
Compliance-ul este verificarea obligatorie a clientului și a originii banilor săi, pe care banca o efectuează conform legii înainte de începerea relației și pe toată durata acesteia. Banca nu alege dacă verifică sau nu: alege doar cât de profund.
Jurisdicția activului în care Alliance Consulting desfășoară tranzacția este România. ONPCSB este Oficiul Național de Prevenire și Combatere a Spălării Banilor, unitatea de informații financiare a României și autoritatea de supraveghere conform Legii 129/2019. Banca, notarul și celelalte entități raportoare lucrează după aceeași lege: solicitarea de documente din partea fiecăreia este obligatorie, iar lipsa ei ar trebui să vă alarmeze mai mult decât prezența ei.
Cadrul sancțiunilor — plafonul depozitelor și restricțiile de plată — este analizat în pagini separate ale grupului tematic și nu se repetă aici. O regulă rămâne neschimbată: sancțiunile personale sunt o limită absolută, cu o persoană aflată pe liste nu se lucrează sub nicio formă.
2. Ce anume analizează banca la un client cu pașaport rusesc?
Patru lucruri, și toate patru simultan: sursa fondurilor, legătura cu jurisdicția, destinația plății și componența familiei.
Sursa fondurilor — de unde provin banii și ce drum au parcurs: contract, declarație, extrase. Separat — sursa averii: din ce câștigă clientul în general, nu doar de unde a venit suma concretă.
Legătura cu jurisdicția — de ce are clientul nevoie de un cont în această țară: statut, contract pentru imobil, companie, familie. Un cont „pentru orice eventualitate” nu trece verificarea.
Destinația plății — pentru ce se deschide contul și unde vor merge banii: contractul de vânzare-cumpărare sau de rezervare, datele notarului, o sumă care coincide cu contractul.
Componența familiei — soțul sau soția și copiii: ai cui sunt banii din tranzacție, dacă printre apropiați există persoane expuse public, cine va folosi contul. Nu este curiozitate, ci parte din verificarea beneficiarului.
Concluzia o spunem de la început: niciunul dintre cele patru puncte nu poate fi „ascuns” — omisiunea se citește ca o ruptură, iar ruptura — ca un refuz.
3. Ce documente se solicită și în ce formă sunt acceptate?
Un pachet în trei straturi: identitatea și statutul, originea banilor, destinația contului. În ce formă — copii certificate, traducere și apostilă acolo unde documentul este străin, și totul recent la data depunerii.
Identitatea și statutul: pașaportul, documentul privind statutul sau viza, dovada adresei, rezidența fiscală conform chestionarului băncii.
Originea banilor: contracte, declarații, extrase pe o perioadă, documente privind compania — tot ce este descris pe pagina despre sursa fondurilor.
Destinația: contractul pentru imobil, datele beneficiarului plății, calculul sumei.
Formalizare: copii legalizate notarial, apostilă pe documentele publice străine, traducere realizată de un traducător autorizat în română sau engleză — la cerința băncii concrete.
Vechimea documentelor — din practica de asistență a Alliance Consulting: extrasele și adeverințele se acceptă recente, de regulă nu mai vechi de câteva luni, iar un pachet strâns acum o jumătate de an banca va cere să fie actualizat. În această procedură un străin nu se deosebește cu nimic de un nerezident din orice altă țară, în afară de profunzimea solicitării.
4. Cât durează verificarea și de ce depinde termenul?
De la câteva zile la câteva săptămâni — din practica de asistență a Alliance Consulting, fără promisiuni. Termenul depinde nu de bancă, ci de pachet: unul complet de la prima depunere trece repede, unul incomplet — printr-un cerc de solicitări.
Fiecare solicitare de completare oprește cronometrul: banca așteaptă răspunsul, iar timpul de așteptare este timpul clientului. A doua variabilă este coerența: dacă extrasele nu corespund cu contractul, iar contractul — cu declarația, banca pune întrebări pentru fiecare neconcordanță separat. A treia este canalul: o solicitare scrisă și un răspuns scris fixează termenul, o convorbire telefonică nu îl fixează.
Nu indicăm termene în zile: ele diferă între BRD și BCR, diferă de la o sucursală la alta și se schimbă odată cu politica de risc. Ce nu se schimbă este ordinea: întâi diagnosticul și pachetul complet, apoi depunerea.
5. Ce accelerează verificarea?
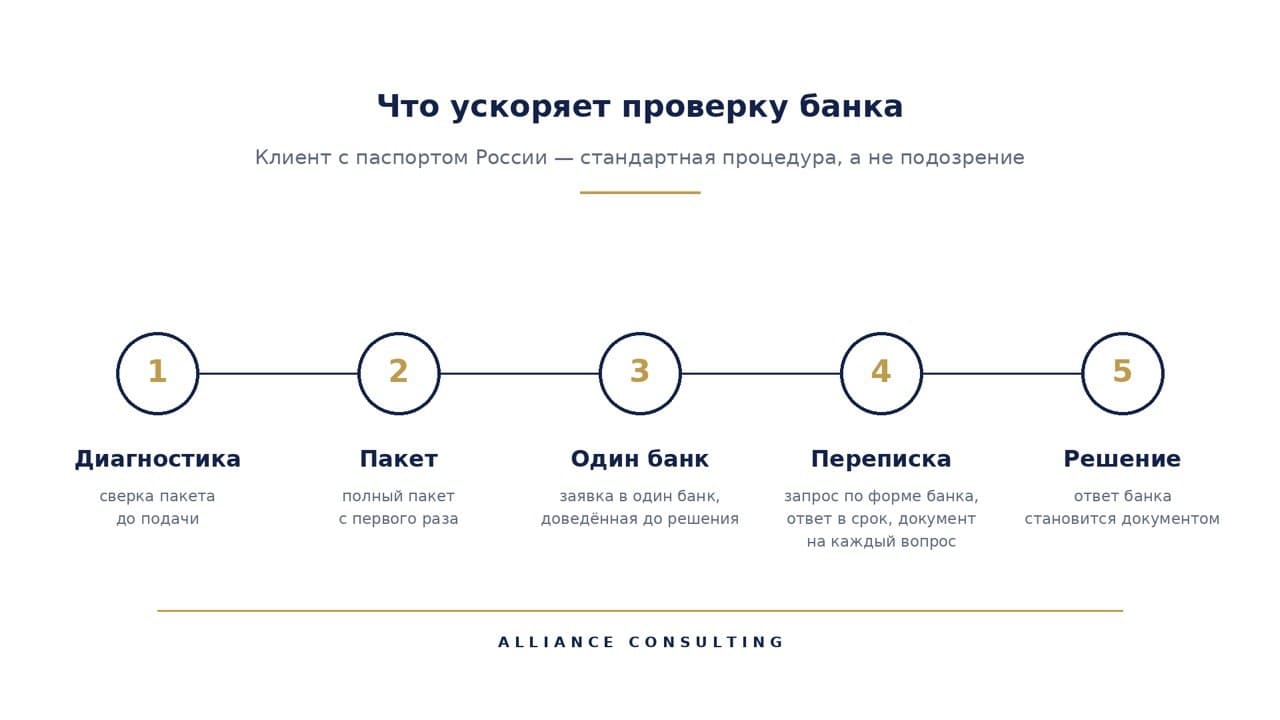
Trei lucruri: pachetul complet de la prima depunere, o singură bancă în loc de trei și corespondența scrisă.
Pachetul complet de la prima depunere — strâns după lista băncii, nu după presupuneri; verificat pentru coerență înainte de depunere.
O singură bancă în loc de trei — o cerere la o singură bancă, dusă până la decizie. Fiecare nouă solicitare este vizibilă pentru banca următoare, iar cererile paralele se citesc ca o încercare de a găsi unde se cere mai puțin.
Corespondența scrisă — solicitare pe formularul băncii, răspuns în termen, un document pentru fiecare întrebare. Răspunsul băncii devine un document; o convorbire telefonică — nu.
Al patrulea lucru, des uitat: verificarea pachetului înainte de depunere cu cineva care a văzut zeci de astfel de verificări. Acesta este diagnosticul — el elimină majoritatea solicitărilor de completare înainte ca acestea să apară.
6. Refuz fără explicații — am depus la încă trei bănci la rând. Ce fac?
Opriți-vă și analizați cauza în scris. Înmulțirea cererilor este cea mai proastă mișcare: fiecare nou refuz este vizibil pentru banca următoare, iar a patra cerere începe cu trei refuzuri în istoric.
Ordinea în patru pași:
o solicitare scrisă către bancă, pe formularul acesteia, privind motivul refuzului — banca este obligată să indice temeiul, cu excepția cazurilor în care Legea 129/2019 îi interzice să dezvăluie detalii; chiar și atunci răspunsul va arăta dacă este o chestiune de documente sau nu;
analiza temeiului: pachet incomplet, neconcordanță în lanț, pragul depozitelor, lipsa statutului sau politica proprie a băncii — fiecare are propria remediere;
corectarea înainte de o nouă depunere: documentul lipsă, extrasul actualizat, traseul statutului;
o singură cerere nouă la o singură bancă — cu o notă explicativă despre refuzul anterior și despre ce s-a schimbat.
Ce nu funcționează: să depuneți același pachet la banca următoare, să explicați refuzul verbal și să așteptați ca noua bancă „să nu observe”. Va observa — este o procedură standard.
7. Cum asistă Alliance Consulting clientul pe parcursul verificării bancare?
Ca pe o procedură cu legea numită și autoritatea numită: Legea 129/2019, ONPCSB — unitatea de informații financiare a României, banca, notarul și celelalte entități raportoare. Compania lucrează în baza unui contract în care sunt stabilite termenele, suma și modul de lucru; contractul se încheie doar cu o persoană fizică. Birouri în Constanța și Mamaia, licențele sunt publice pe site.
Diagnosticul de conformitate cu aviz scris este o verificare gratuită a situației dumneavoastră înaintea oricărei decizii: dacă statutul este accesibil, ce documente va accepta banca pentru sursa fondurilor și ce bancă se potrivește construcției dumneavoastră. Prima secțiune a avizului — accesibilitatea statutului. Rezultatul — un traseu construit, cu succesiune, termene și buget, sau un refuz motivat, cu explicarea cauzei.
Ordinea de lucru este strictă: întâi statutul, apoi banii, apoi activul.
Merită să începeți cu o singură întrebare: ați depus deja o cerere la vreo bancă din Uniune și cum s-a încheiat. De răspuns depinde dacă traseul începe cu pachetul sau cu analiza refuzului. Și un răspuns direct: dacă această construcție vi se potrivește. Diagnosticul este gratuit, nu vă obligă la nimic și se poate încheia cu un refuz motivat, cu explicarea cauzei.
Întrebări și răspunsuri
Este legal ca banca să refuze fără să indice motivul?
Refuzul fără indicarea motivului este legal într-o parte a cazurilor: Legea 129/2019 interzice expres băncii să dezvăluie detalii dacă refuzul este legat de obligațiile sale conform acestei legi. Solicitarea scrisă pe formularul băncii este totuși necesară: chiar și un răspuns fără detalii arată despre ce este vorba — despre documente, despre statut sau despre politica băncii —, iar acest lucru determină pasul următor.
Va accepta o bancă din România documente în limba rusă?
Documentele în limba rusă o bancă din România nu le acceptă fără traducere. Este nevoie de o traducere realizată de un traducător autorizat în limba română sau engleză și de apostilă pe documentele publice străine. Limba traducerii și forma de certificare diferă între BRD și BCR, de aceea se clarifică la banca concretă înainte de depunere, nu după prima solicitare de completare.
Verifică banca soțul sau soția dacă nu participă la tranzacție?
Banca verifică soțul sau soția în partea care privește beneficiarul: ai cui sunt banii din tranzacție și dacă printre apropiați există persoane expuse public. Asta nu înseamnă că soțul sau soția are nevoie de propriul pachet de documente. Înseamnă că răspunsurile despre el sau ea trebuie pregătite din timp și trebuie să coincidă cu documentele care se află deja în pachetul dumneavoastră.
Surse
Legea 129/2019 a României pentru prevenirea și combaterea spălării banilor — text consolidat pe site-ul ONPCSB — Monitorul Oficial nr. 589 din 18 iulie 2019, în vigoare din 21 iulie 2019
ONPCSB — Oficiul Național de Prevenire și Combatere a Spălării Banilor, site oficial — unitatea de informații financiare a României, autoritate conform Legii 129/2019
Regulamentul Consiliului UE 833/2014 privind măsuri restrictive — redacția în vigoare pe EUR-Lex — din 31 iulie 2014, cu modificările ulterioare, inclusiv Regulamentul 2025/2033
Alliance Consulting — pagina serviciului „Compliance bancar” — asistență la verificările bancare și la compliance în tranzacții
Autor: Kononov Serghei Valentinovici, directorul Alliance Consulting. Data publicării: 27.09.2026. Data actualizării: 27.09.2026.
Verificat la 23.09.2026. Punctele juridice, sumele și termenele sunt actuale la această dată; în caz de modificări, pagina se actualizează.