
Что проверяет европейский банк у клиента с паспортом РФ: расширенная проверка, сроки, что ускоряет

Расширенная проверка для клиента с российским паспортом в банке Евросоюза — стандартная процедура, а не подозрение. Банк обязан пройти её по закону, и проходит она быстрее у того, кто принёс полный пакет с первого раза и ведёт переписку письменно. Ниже — что именно смотрит банк, в каком виде принимает документы, от чего зависит срок и что делать после отказа.
Коротко. Банк в Евросоюзе проводит расширенную проверку клиента с российским паспортом по закону, а не по подозрению: в Румынии основание — закон 129/2019, надзор — ONPCSB. Банк смотрит четыре вещи: источник средств, связь с юрисдикцией, назначение платежа и состав семьи. Документы принимаются с переводом и апостилем, свежими на дату подачи. По практике сопровождения Alliance Consulting проверка занимает от нескольких дней до нескольких недель; ускоряют её полный пакет с первого раза, один банк вместо трёх и письменная переписка.
1. Почему для российского паспорта проверка расширенная — это подозрение или процедура?
Процедура, а не подозрение. Закон Румынии 129/2019 о предотвращении и борьбе с отмыванием денег, в силе с 21 июля 2019 года, обязывает банк оценивать риск каждого клиента и применять усиленные меры там, где риск повышен. Санкционная рамка вокруг российского паспорта делает риск повышенным автоматически, независимо от личности клиента и суммы.
Комплаенс — это обязательная проверка клиента и происхождения его денег, которую банк проводит по закону до начала обслуживания и в течение всего обслуживания. Банк не выбирает, проверять или нет: он выбирает только, насколько глубоко.
Юрисдикция актива, в которой Alliance Consulting ведёт сделку, — Румыния. ONPCSB — это Национальное управление по предотвращению и борьбе с отмыванием денег, финансовая разведка Румынии и надзорный орган по закону 129/2019. Банк, нотариус и другие отчитывающиеся организации работают по тому же закону: запрос документов от каждого из них обязателен, и его отсутствие должно насторожить сильнее, чем наличие.
Санкционная рамка — лимит вкладов и платёжные ограничения — разбирается отдельными страницами кластера и здесь не повторяется. Одно правило неизменно: персональные санкции — абсолютная граница, с фигурантом списков работа не ведётся ни в каком виде.
2. Что именно смотрит банк у клиента с паспортом России?
Четыре вещи, и все четыре одновременно: источник средств, связь с юрисдикцией, назначение платежа и состав семьи.
Источник средств — откуда деньги и какой путь прошли: договор, декларация, выписки. Отдельно — источник благосостояния: чем клиент зарабатывает в принципе, а не только откуда пришла конкретная сумма.
Связь с юрисдикцией — зачем клиенту счёт в этой стране: статус, договор на объект, компания, семья. Счёт «на всякий случай» проверку не проходит.
Назначение платежа — под что открывается счёт и куда пойдут деньги: договор купли-продажи или резервирования, реквизиты нотариуса, сумма, совпадающая с договором.
Состав семьи — супруг и дети: чьи деньги в сделке, есть ли среди близких публичные должностные лица, кто будет пользоваться счётом. Это не любопытство, а часть проверки бенефициара.
Вывод из этого закрываем сразу: ни один из четырёх пунктов нельзя «не показывать» — пропуск читается как разрыв, а разрыв — как отказ.
3. Какие документы запрашивают и в каком виде их принимают?
Пакет из трёх слоёв: личность и статус, происхождение денег, назначение счёта. В каком виде — заверенные копии, перевод и апостиль там, где документ иностранный, и всё свежее на дату подачи.
Личность и статус: паспорт, документ о статусе или визе, подтверждение адреса, налоговое резидентство по анкете банка.
Происхождение денег: договоры, декларации, выписки за период, документы о компании — всё, что описано на странице об источнике средств.
Назначение: договор на объект, реквизиты получателя, расчёт суммы.
Оформление: нотариально заверенные копии, апостиль на иностранные публичные документы, перевод авторизованным переводчиком на румынский или английский — по требованию конкретного банка.
Срок давности — по практике сопровождения Alliance Consulting: выписки и справки принимаются свежими, как правило не старше нескольких месяцев, и пакет, собранный полгода назад, банк попросит обновить. Иностранец в этой процедуре ничем не отличается от нерезидента любой другой страны, кроме глубины запроса.
4. Сколько занимает проверка и от чего зависит срок?
От нескольких дней до нескольких недель — по практике сопровождения Alliance Consulting, без обещаний. Срок зависит не от банка, а от пакета: полный с первого раза проходит быстро, неполный — по кругу запросов.
Каждый запрос о доработке останавливает счётчик: банк ждёт ответа, и время ожидания — это время клиента. Вторая переменная — согласованность: если выписки не сходятся с договором, а договор — с декларацией, банк задаёт вопросы по каждому расхождению отдельно. Третья — канал: письменный запрос и письменный ответ фиксируют срок, телефонный разговор его не фиксирует.
Сроков в днях мы не называем: они разные у BRD и BCR, разные у разных отделений и меняются с политикой риска. Что не меняется — порядок: сначала диагностика и полный пакет, потом подача.
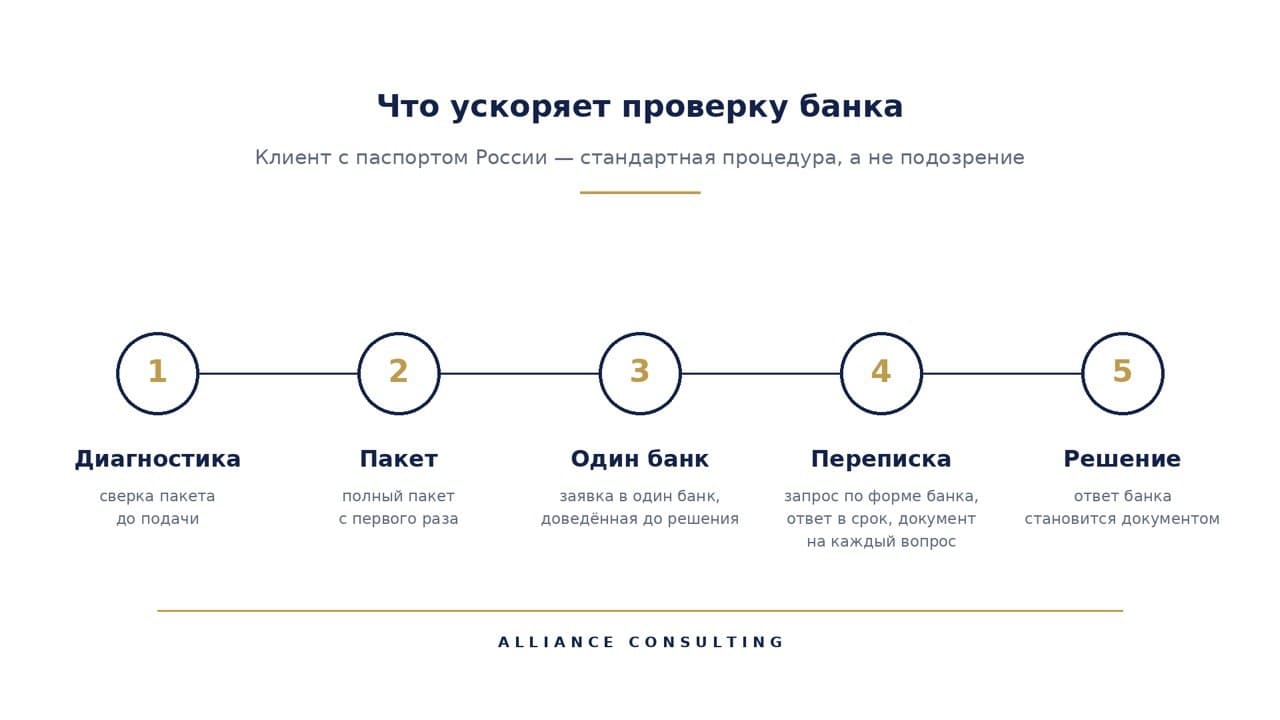
5. Что ускоряет проверку?
Три вещи: полный пакет с первого раза, один банк вместо трёх и письменная переписка.
Полный пакет с первого раза — собранный по списку банка, а не по догадке; сверенный на связность до подачи.
Один банк вместо трёх — заявка в один банк, доведённая до решения. Каждый новый запрос виден следующему банку, и параллельные заявки читаются как попытка найти, где спросят меньше.
Письменная переписка — запрос по форме банка, ответ в срок, документ на каждый вопрос. Ответ банка становится документом; телефонный разговор — нет.
Четвёртое, о чём часто забывают: сверка пакета до подачи с тем, кто видел десятки таких проверок. Это и есть диагностика — она снимает большинство запросов о доработке до того, как они появятся.
6. Отказ без объяснений — подал ещё в три банка подряд. Что делать?
Остановиться и разобрать причину письменно. Множить заявки — худший ход: каждый новый отказ виден следующему банку, и четвёртая заявка начинается с трёх отказов в истории.
Порядок из четырёх шагов:
письменный запрос в банк по его форме о причине отказа — банк обязан назвать основание, кроме случаев, когда закон 129/2019 запрещает ему раскрывать подробности; даже тогда ответ покажет, документальный это вопрос или нет;
разбор основания: неполный пакет, расхождение в цепочке, порог вкладов, отсутствие статуса или собственная политика банка — у каждого своя починка;
исправление до новой подачи: недостающий документ, обновлённая выписка, маршрут статуса;
одна новая заявка в один банк — с пояснительной запиской о предыдущем отказе и о том, что изменилось.
Что не работает: подать тот же пакет в следующий банк, объяснить отказ устно и ждать, что новый банк «не заметит». Заметит — это стандартная процедура.
7. Как Alliance Consulting ведёт клиента через проверку банка?
Как процедуру с названным законом и названным органом: закон 129/2019, ONPCSB — финансовая разведка Румынии, банк, нотариус и другие отчитывающиеся организации. Компания работает по договору, в котором прописаны сроки, сумма и порядок работы; договор заключается только с физическим лицом. Офисы в Констанце и Мамае, лицензии в открытом доступе на сайте.
Комплаенс-диагностика с письменным заключением — это бесплатная проверка вашей ситуации до любых решений: достижим ли статус, какие документы банк примет под источник средств и какой банк подходит под вашу конструкцию. Первый раздел заключения — достижимость статуса. Результат — построенный маршрут с последовательностью, сроками и бюджетом либо обоснованный отказ с объяснением причины.
Порядок работы жёсткий: сначала статус, затем деньги, затем актив.
Начать стоит с одного вопроса: подавали ли вы уже заявку в какой-либо банк Союза и чем она закончилась. От ответа зависит, начинается ли маршрут с пакета или с разбора отказа. И прямой ответ: подходит ли вам эта конструкция. Диагностика бесплатна, ни к чему не обязывает и может закончиться обоснованным отказом с объяснением причины.
Вопросы и ответы
Законно ли, что банк отказал и не назвал причину?
Отказ без названной причины законен в части случаев: закон 129/2019 прямо запрещает банку раскрывать подробности, если отказ связан с его обязанностями по этому закону. Письменный запрос по форме банка всё равно нужен: даже ответ без деталей показывает, о чём речь — о документах, о статусе или о политике банка, — и это определяет следующий шаг.
Примет ли банк в Румынии документы на русском языке?
Документы на русском языке банк в Румынии без перевода не примет. Нужен перевод авторизованным переводчиком на румынский или английский язык и апостиль на иностранные публичные документы. Язык перевода и форма заверения различаются у BRD и BCR, поэтому уточняются у конкретного банка до подачи, а не после первого запроса о доработке.
Проверяет ли банк супруга, если он не участвует в сделке?
Супруга банк проверяет в той части, которая касается бенефициара: чьи деньги в сделке и есть ли среди близких публичные должностные лица. Это не значит, что супругу нужен свой пакет документов. Это значит, что ответы о нём должны быть готовы заранее и совпадать с документами, которые уже лежат в вашем пакете.
Источники
Закон Румынии 129/2019 о предотвращении и борьбе с отмыванием денег — консолидированный текст на сайте ONPCSB — Monitorul Oficial № 589 от 18 июля 2019 года, в силе с 21 июля 2019 года
ONPCSB — Национальное управление по предотвращению и борьбе с отмыванием денег, официальный сайт — финансовая разведка Румынии, орган по закону 129/2019
Регламент Совета ЕС 833/2014 об ограничительных мерах — действующая редакция на EUR-Lex — от 31 июля 2014 года, с последующими изменениями, включая Регламент 2025/2033
Alliance Consulting — страница услуги «Банковский комплаенс» — сопровождение банковских проверок и комплаенса при сделках
Автор: Кононов Сергей Валентинович, руководитель Alliance Consulting. Дата публикации: 27.09.2026. Дата обновления: 27.09.2026.
Проверено на 23.09.2026. Правовые точки, суммы и сроки актуальны на эту дату; при изменениях страница обновляется.