
Криптовалюта як джерело коштів для купівлі квартири в Євросоюзі: що приймає банк, а що ні

Гроші від продажу криптовалюти банк у Євросоюзі приймає як джерело коштів — але тільки з повним ланцюжком документів: звідки взялася криптовалюта, де її обміняно на євро і як задекларовано дохід. Продаж через приватних осіб, готівка і майданчики без ліцензії ланцюжок розривають, і тоді ці гроші в угоду не йдуть. Нижче — що саме приймає банк, які документи потрібні, як іде перевірка і що робити, якщо сліду вже немає.
Коротко. Банк у Євросоюзі приймає криптовалюту як джерело коштів тільки через регульований обмін із документами: історія гаманця від першої купівлі, підтвердження обміну на майданчику з авторизацією за Регламентом MiCA 2023/1114 і декларація доходу в країні резидентства. Для громадянина Росії без посвідки на проживання в Союзі є додаткова норма: стаття 5b Регламенту 833/2014 забороняє надавати йому послуги з криптоактивами в Євросоюзі. Продаж через P2P, готівка і майданчики без ліцензії банком не приймаються. Рішення щодо джерела завжди лишається за банком.
Чи приймає банк у Євросоюзі криптовалюту як джерело коштів?
Приймає — за двох умов: обмін пройшов на регульованому майданчику і щодо нього є документи. Криптоактив — це цифрове представлення вартості, яке передається і зберігається за допомогою технології розподіленого реєстру; так його визначає Регламент ЄС 2023/1114 про ринки криптоактивів, MiCA, що застосовується в повному обсязі з 30 грудня 2024 року.
Регульований майданчик — це постачальник послуг із криптоактивами з авторизацією за MiCA в країні Союзу: у нього є наглядовий орган, ідентифікація клієнта і звітність. Обмін на такому майданчику залишає слід, який банк може перевірити; обмін поза ним сліду не залишає.
Для громадянина Росії без посвідки на проживання в Союзі діє ще одна норма: стаття 5b Регламенту 833/2014 у редакції Регламенту 2025/2033 забороняє надавати йому послуги з криптоактивами в Євросоюзі. Виняток — громадяни країн Союзу і власники тимчасової або постійної посвідки на проживання. Висновок із норми фіксуємо одразу: регульований обмін у Союзі доступний після статусу, і порядок «спершу статус» тут діє буквально.
Які документи підтверджують криптовалюту як джерело коштів?
Три групи документів: історія гаманця, підтвердження обміну і податкова декларація. Банк, нотаріус та інші організації, що звітують, у Румунії працюють за законом 129/2019, нагляд — ONPCSB, фінансова розвідка Румунії; запит цих документів для них обовʼязковий.
Історія гаманця — адреси і виписки транзакцій від першої купівлі криптовалюти до обміну: чим її куплено, за які гроші, коли; фіатний вхід теж підтверджується випискою банку.
Підтвердження обміну — звіт регульованого майданчика про операції, документ про його авторизацію, виписка з рахунку з надходженням від майданчика на ваше імʼя.
Податкова декларація — дохід від криптовалюти задекларовано в країні резидентства, податок сплачено або документально він не виникав; ставки тут не наводяться.
Звʼязка — суми, дати й імена в усіх трьох групах збігаються між собою і з договором на обʼєкт.
ONPCSB — це Національне управління з питань запобігання та протидії відмиванню грошей, фінансова розвідка Румунії. Іноземець із криптовалютним джерелом проходить в організаціях, що звітують, ту саму процедуру, що й будь-який нерезидент, тільки з довшим ланцюжком.
Як проходить перевірка криптовалютного джерела в банку?
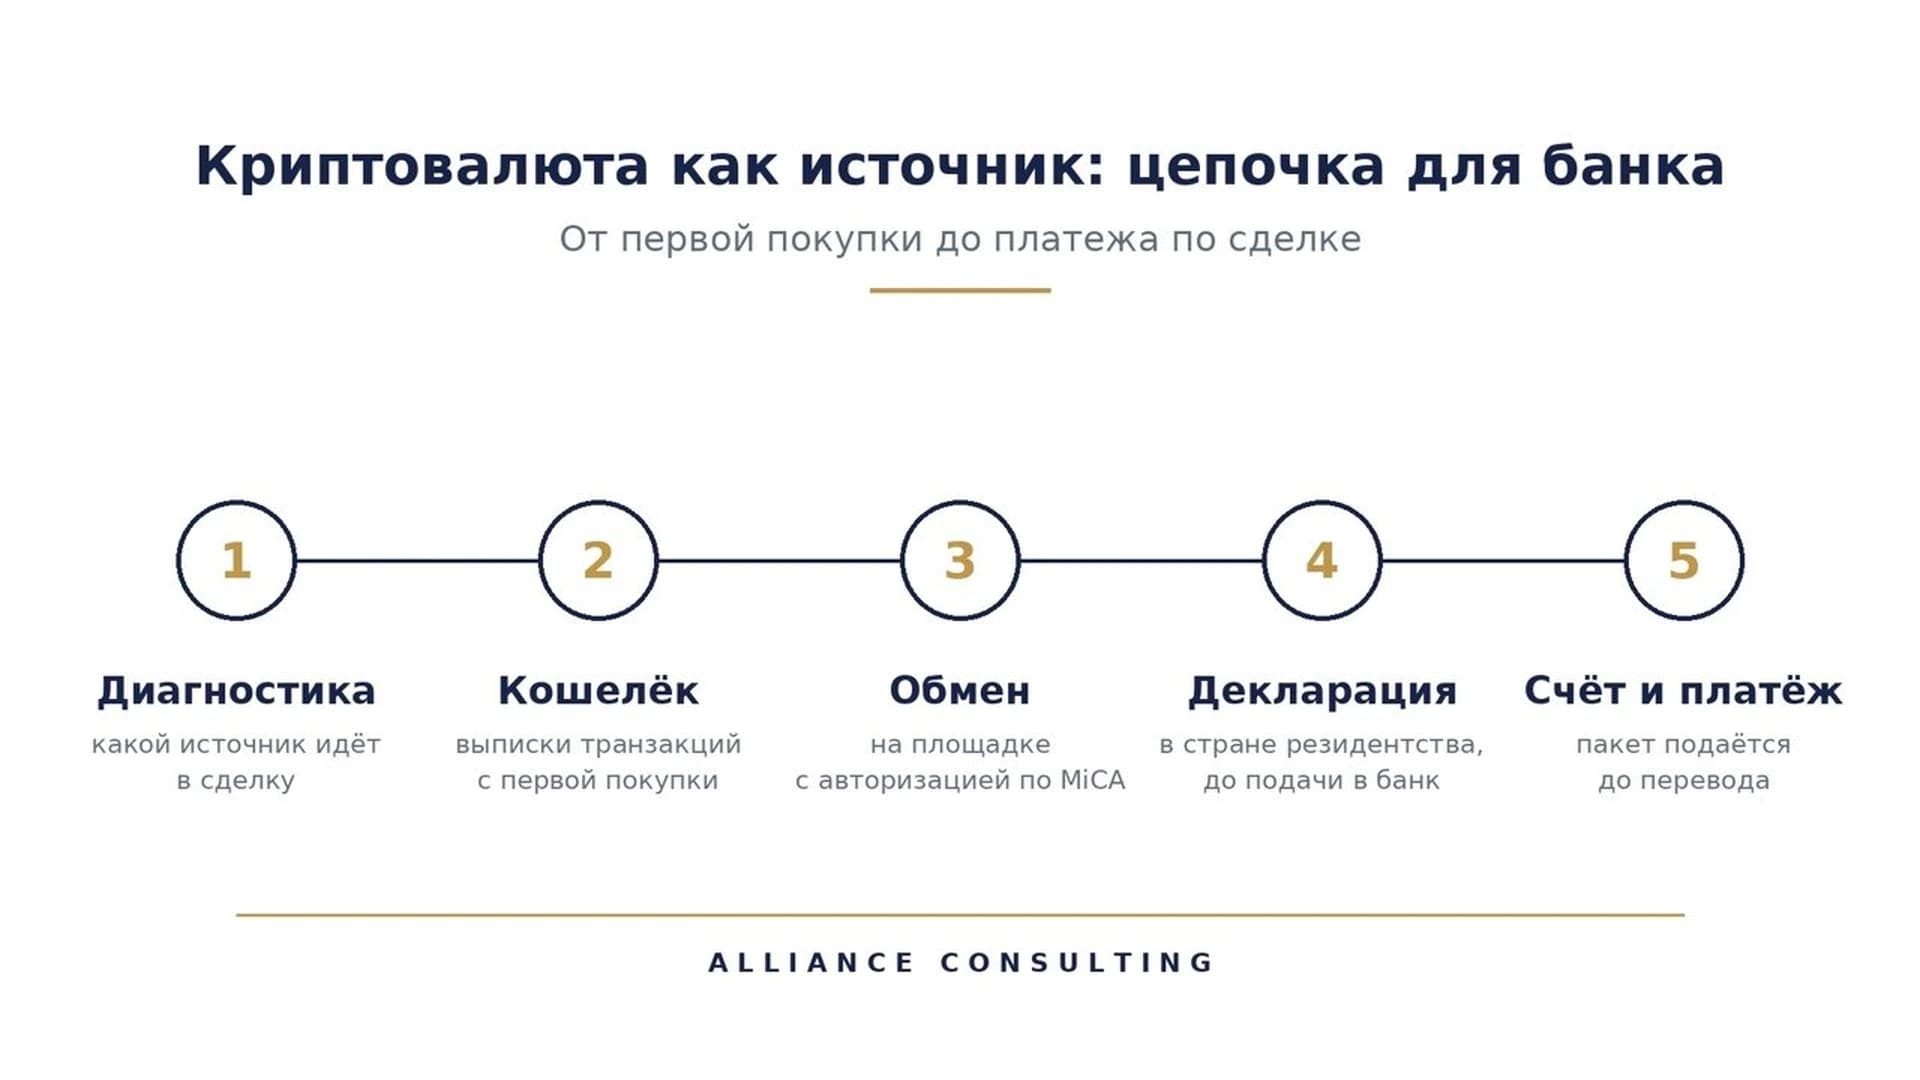
Ланцюжком від першої купівлі до надходження євро на рахунок, ланка за ланкою. Банк звіряє фіатний вхід із випискою, рух гаманцем — зі звітом майданчика, надходження від майданчика — з рахунком, суму — з декларацією і договором на обʼєкт.
Діагностика — яке джерело йде в угоду і чи є щодо нього повний ланцюжок.
Історія гаманця — виписки транзакцій від першої купівлі, фіатний вхід підтверджено.
Обмін на регульованому майданчику — звіт майданчика та його авторизація за MiCA.
Декларація доходу — у країні резидентства, до подання в банк.
Рахунок і платіж — пакет подається до переказу, надходження від майданчика йде на ваш рахунок.
Скільки часу закладати на перевірку криптовалютного джерела?
Більше, ніж на будь-яке інше джерело коштів. За практикою супроводу Alliance Consulting криптовалютний ланцюжок банк перевіряє довше, ніж зарплату чи продаж квартири: за законом Румунії 129/2019 перевірка та сама, але ланок більше — гаманець, майданчик, обмін, декларація, — і кожна звіряється окремо.
Строк складається з трьох частин: збирання ланцюжка до подання, перевірка в банку і відповіді на запити про доопрацювання. Першу частину клієнт скорочує сам — повним пакетом з першого разу. Кожен запит про доопрацювання додає часу: банк чекає відповіді і перевірку не продовжує.
Днів не називаємо і строків не обіцяємо: вони залежать від банку, суми і повноти історії, а рішення щодо джерела ухвалює банк. Тому пакет подається до переказу і до строку платежу за угодою, обʼєкт резервується після того, як джерело прийнято, а листування з банком ведеться письмово.
Що банк не приймає як підтвердження криптовалюти?
Три речі: продаж через P2P, готівку і майданчики без ліцензії. P2P — це обмін криптовалюти безпосередньо між приватними особами, без регульованого посередника; у такої угоди немає звіту майданчика, немає ідентифікації другої сторони і немає сліду, який банк міг би перевірити.
Приймається.
Обмін на майданчику з авторизацією за MiCA — банк бачить звіт майданчика, авторизацію і надходження на рахунок; приймається за повного ланцюжка.
Не приймається.
Продаж через P2P приватній особі — банк бачить переказ від невідомої особи без звіту.
Готівка за криптовалюту — банк бачить внесення готівки без джерела.
Майданчик без ліцензії в Союзі — банк бачить надходження від неавторизованого постачальника.
Подарунок від приватної особи — банк бачить переказ без джерела.
Висновок фіксуємо одразу: «оформити заднім числом» звіт майданчика не можна — його видає тільки майданчик за своїми записами, і підробка такого документа закриває не угоду, а клієнта.
Криптовалюту продано через P2P і сліду немає — що робити?
Починати з того, що відновлюється: історія в майданчика, де криптовалюту куплено або де вона зберігалася, і виписки гаманця. Регульований майданчик видає звіт про операції за своїми записами, виписки гаманця показують шлях від першої купівлі до продажу, а фіатний вхід підтверджується випискою банку.
Не відновлюється одна ланка — сам обмін на євро через P2P. У приватної особи немає звіту, і її переказ на ваш рахунок банк бачить як надходження без джерела. Якщо цю ланку не закрито документами, гроші від такого продажу в угоду не йдуть.
Після цього діагностика шукає альтернативне джерело: зарплата, дивіденди, продаж нерухомості з чистим платежем, заощадження з історією. Це не відмова від купівлі, а заміна ланки, яку банк не прийме.
Як Alliance Consulting веде клієнта з криптовалютним джерелом?
Як процедуру з названим законом і названим органом: Регламент MiCA 2023/1114, закон Румунії 129/2019, ONPCSB — фінансова розвідка Румунії, стаття 5b Регламенту 833/2014. Компанія працює за договором, у якому прописано строки, суму і порядок роботи; договір укладається тільки з фізичною особою. Офіси в Констанці та Мамаї, ліцензії у відкритому доступі на сайті.
Комплаєнс-діагностика з письмовим висновком — це безкоштовна перевірка вашої ситуації до будь-яких рішень: чи досяжний статус, чи є щодо криптовалютного джерела повний ланцюжок і яке джерело піде в угоду, якщо ланцюжка немає. Перший розділ висновку — досяжність статусу. Результат — побудований маршрут із послідовністю, строками і бюджетом або обґрунтована відмова з поясненням причини.
Порядок роботи жорсткий: спершу статус, потім гроші, потім актив. Персональні санкції — абсолютна межа. І пряма відповідь: чи підходить вам ця конструкція. Діагностика безкоштовна, ні до чого не зобовʼязує і може завершитися обґрунтованою відмовою з поясненням причини.
Питання та відповіді
Чи прийме банк у Румунії гроші від продажу криптовалюти?
Банк у Румунії прийме гроші від продажу криптовалюти, якщо обмін пройшов на майданчику з авторизацією за Регламентом MiCA 2023/1114 і щодо нього є звіт, історія гаманця і декларація доходу. Рішення лишається за банком; за практикою супроводу Alliance Consulting таке джерело перевіряється довше і суворіше, ніж зарплата чи продаж нерухомості.
Що робити, якщо криптовалюту продано через P2P і сліду платежу немає?
Якщо криптовалюту продано через P2P, слід платежу не відновлюється: у приватної особи немає звіту, а переказ від неї — це надходження без джерела. Документується решта історії — фіатний вхід, виписки гаманця, декларація, — а під угоду діагностика шукає інше джерело: зарплату, дивіденди, продаж нерухомості з чистим платежем.
Чи потрібно сплачувати податок із криптовалюти перед купівлею квартири в Євросоюзі?
Сплатити податок із доходу від криптовалюти потрібно в країні податкового резидентства до подання пакета в банк: декларація — одна з трьох груп документів, які запитує банк. Ставки тут не наводяться, вони залежать від країни і року. Російську сторону розрахунку веде російський фахівець; Alliance Consulting веде румунську частину процедури.
Джерела
Регламент ЄС 2023/1114 про ринки криптоактивів (MiCA) — на EUR-Lex — від 31 травня 2023 року, застосовується в повному обсязі з 30 грудня 2024 року
Регламент Ради ЄС 833/2014 про обмежувальні заходи — чинна редакція на EUR-Lex — від 31 липня 2014 року, з подальшими змінами; послуги з криптоактивами і виняток для власників посвідки на проживання — стаття 5b
Закон Румунії 129/2019 про запобігання та протидію відмиванню грошей — консолідований текст на сайті ONPCSB — Monitorul Oficial № 589 від 18 липня 2019 року, чинний з 21 липня 2019 року
ONPCSB — Національне управління з питань запобігання та протидії відмиванню грошей, офіційний сайт — фінансова розвідка Румунії, орган за законом 129/2019
Alliance Consulting — сторінка «Безкоштовна комплаєнс-діагностика з письмовим висновком» — безкоштовна перевірка ситуації до угоди з письмовим висновком
Автор: Кононов Сергій Валентинович, керівник Alliance Consulting. Дата публікації: 30.09.2026. Дата оновлення: 30.09.2026.
Перевірено станом на 24.09.2026. Правові положення, суми і строки актуальні на цю дату; у разі змін сторінку оновлюють.