
Дохід від оренди в Євросоюзі за російського податкового резидентства: що означає призупинена угода

Дохід від оренди квартири в Євросоюзі оподатковується за місцем обʼєкта — у країні, де розташована квартира, — і водночас декларується в країні податкового резидентства власника. Для податкового резидента Росії між цими двома обовʼязками раніше стояла угода про уникнення подвійного оподаткування; з 2023 року її основні положення призупинено. Нижче — де і як сплачується податок, що саме змінило призупинення і які документи підтверджують сплату.
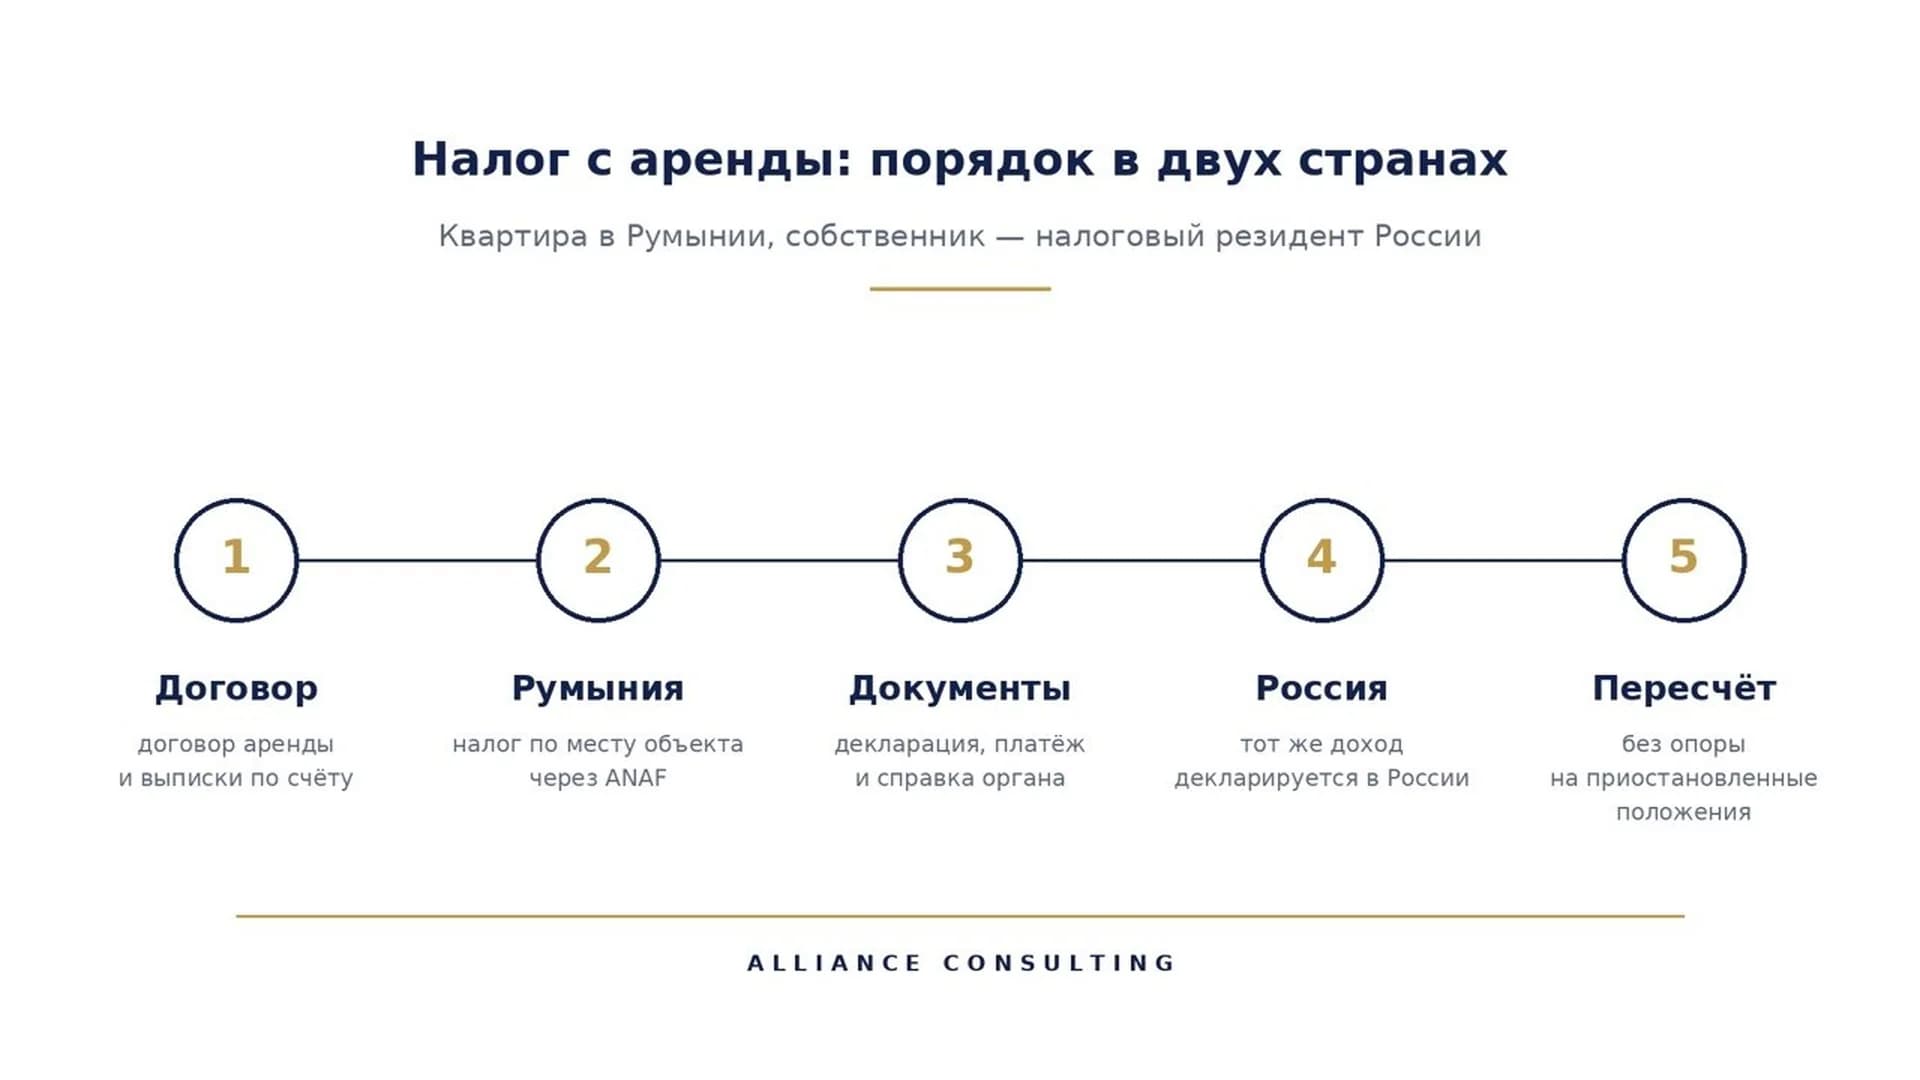
Коротко. Податок з оренди квартири в Румунії сплачується в Румунії, за місцем обʼєкта, — Податковий кодекс Румунії, закон 227/2015, адміністратор ANAF. Російський податковий резидент декларує той самий дохід у Росії за Податковим кодексом РФ. Конвенція між Росією і Румунією від 27 вересня 1993 року діє не повністю: статті 5–23 і 25 призупинено з 8 серпня 2023 року указом № 585 і законом № 598-ФЗ. Розрахунок з опорою на призупинені положення недійсний і перераховується за національними кодексами обох країн; ставки в цьому матеріалі не наводяться.
Де сплачується податок з оренди квартири в Румунії?
У Румунії, за місцем обʼєкта. Податковий кодекс Румунії — закон 227/2015, чинний з 1 січня 2016 року — оподатковує дохід нерезидента від нерухомості, розташованої в Румунії, у Румунії, незалежно від того, де живе власник. Адмініструє податок ANAF.
ANAF — це Національне агентство податкового адміністрування, податкова служба Румунії. Іноземець, який здає квартиру, реєструє дохід і сплачує податок через нього — сам або через керуючу компанію за договором.
Друге місце — країна податкового резидентства власника. Для резидента Росії це Росія: той самий дохід декларується там за Податковим кодексом РФ. Як два обовʼязки співвідносяться між собою, раніше визначала угода між країнами; що з нею зараз — наступний розділ.
Що означає призупинення угоди про уникнення подвійного оподаткування?
Призупинено основні статті, а не угоду цілком. Конвенцію між Урядом Російської Федерації та Урядом Румунії про уникнення подвійного оподаткування підписано 27 вересня 1993 року; указом Президента РФ № 585 від 8 серпня 2023 року та федеральним законом № 598-ФЗ від 19 грудня 2023 року дію статей 5–23 і 25 призупинено з 8 серпня 2023 року.
Практичне значення: правила розподілу права на податок і пільгові положення з призупинених статей не застосовуються до доходів, отриманих з цієї дати. Обидві країни рахують податок за своїми національними кодексами. Статус угоди з румунського боку звіряється на дату в ANAF.
Висновок із норми закриваємо одразу: призупинення не скасовує обовʼязку сплачувати податок у жодній із країн — воно скасовує опору на пільги. Ставки для жодної з країн тут не наводяться: їх розраховують під конкретну ситуацію, і вони змінюються.
Хто такий податковий резидент і як це визначається?
Податковий резидент — це особа, яка за правилами країни зобовʼязана сплачувати в ній податок з усіх своїх доходів незалежно від країни їх отримання. Румунія визначає резидентство за статтею 7 Податкового кодексу: доміцилій у Румунії, центр життєвих інтересів або перебування понад 183 дні в будь-які 12 місяців поспіль.
Росія визначає резидентство за статтею 207 Податкового кодексу РФ: не менше 183 днів протягом 12 послідовних місяців. Власник, який живе в Росії і здає квартиру в Румунії, залишається податковим резидентом Росії, а в Румунії сплачує податок як нерезидент — за місцем обʼєкта.
Резидентство підтверджується документом: у Румунії — сертифікатом податкового резидентства від ANAF, у Росії — за запитом до ФНС. Без документа статус визначається за фактом перебування, і суперечка про дні — найчастіша причина подвійного рахунку.
Як оформлюється дохід через румунську компанію?
Через SRL, яка володіє квартирою або управляє нею і укладає договори оренди від свого імені. SRL — це товариство з обмеженою відповідальністю за правом Румунії; реєстрація займає близько місяця і коштує 1 300 € — за підтвердженими умовами на 1 вересня 2026 року.
Компанія сплачує податок у Румунії за своїм режимом. Режим мікропідприємства змінюється загальним за порогом виручки, а не за фактом купівлі квартири. Дохід власнику виходить дивідендами: податок утримується в Румунії біля джерела, а сам дивіденд декларується в країні резидентства. Ставки не наводяться.
На фізичну особу.
Хто сплачує податок у Румунії — власник як нерезидент, через ANAF.
Що декларується в Росії — дохід від оренди.
Документи про сплату — єдина декларація, платіж, довідка ANAF.
Коли підходить — одна квартира, проста звітність.
Через румунську компанію.
Хто сплачує податок у Румунії — компанія за своїм режимом, потім податок з дивідендів.
Що декларується в Росії — дивіденди від компанії.
Документи про сплату — декларації компанії, платежі, рішення про дивіденди, довідка ANAF.
Коли підходить — кілька обʼєктів, управління через керуючу компанію.
Вибір між двома форматами робиться на діагностиці за кількістю обʼєктів, строками володіння і тим,
як власник має намір отримувати дохід. Компанія статусу в Євросоюзі не дає і на податок у країні резидентства не впливає.
Які документи підтверджують сплату податку з оренди?
Три види документів: декларація, платіж і довідка органу. Для фізичної особи в Румунії це єдина декларація про доходи, підтвердження сплати і довідка ANAF про відсутність заборгованості; для компанії — її декларації, платіжні доручення, рішення про розподіл дивідендів і підтвердження утриманого податку.
Єдина декларація — форма, якою фізична особа заявляє ANAF дохід від оренди за рік; подається у строк, установлений кодексом на дату.
Довідка ANAF про сплачені податки — документ, який податковий орган іншої країни приймає як підтвердження сплати.
Сертифікат податкового резидентства — підтверджує, у якій країні особа є резидентом, і потрібен другій стороні для розрахунку.
Договір оренди і виписки за рахунком — основа, з якою звіряються суми в усіх документах.
Документи російської сторони — повідомлення про закордонний рахунок, декларація — визначаються за Податковим кодексом РФ і російським фахівцем; Alliance Consulting їх не готує і не консультує щодо них.
Розрахували податок за призупиненою угодою — що робити?
Перерахувати заново, без опори на призупинені положення, і закрити перерахунок до укладення угоди, а не після першої декларації. Розрахунок за статтями 5–23 і 25 Конвенції 1993 року до доходів з 8 серпня 2023 року не застосовується, і помилка в ньому спливає під час перевірки в будь-якій із двох країн.
Порядок: консультація податкового фахівця з обох юрисдикцій — щодо Румунії і щодо Росії — з розрахунком за національними кодексами; потім вибір формату володіння, фізична особа чи компанія; потім угода. Alliance Consulting веде румунську сторону — реєстрація доходу, ANAF, документи про сплату, компанія, якщо вона потрібна; російську сторону компанія не консультує і результату щодо неї не обіцяє.
Що не працює: рахувати з памʼяті за колишніми умовами, відкладати перерахунок до продажу обʼєкта і покладатися на те, що одна зі сторін «не побачить» дохід. Обмін інформацією між податковими органами — окрема норма, і призупинення її не стосується.
Як Alliance Consulting веде податкову частину оренди?
Як процедуру з названим законом і названим органом: Податковий кодекс Румунії, закон 227/2015; орган — ANAF. Компанія працює за договором, у якому прописано строки, суму і порядок роботи; договір укладається тільки з фізичною особою. Офіси в Констанці та Мамаї, ліцензії у відкритому доступі на сайті.
Комплаєнс-діагностика з письмовим висновком — це безкоштовна перевірка вашої ситуації до будь-яких рішень: у якому форматі володіти, які документи про сплату знадобляться і що з румунської частини закриває компанія, а що лишається за російським фахівцем. Перший розділ висновку — досяжність статусу. Результат — побудований маршрут із послідовністю, строками і бюджетом або обґрунтована відмова з поясненням причини.
Порядок роботи жорсткий: спершу статус, потім гроші, потім актив. Персональні санкції — абсолютна межа. І пряма відповідь: чи підходить вам ця конструкція. Діагностика безкоштовна, ні до чого не зобовʼязує і може завершитися обґрунтованою відмовою з поясненням причини.
Чи потрібно сплачувати податок з оренди в Румунії, якщо я податковий резидент Росії?
Сплачувати податок з оренди в Румунії потрібно: дохід від нерухомості оподатковується за місцем обʼєкта за Податковим кодексом Румунії, закон 227/2015, незалежно від резидентства власника. Той самий дохід декларується в Росії за Податковим кодексом РФ. Як співвіднести два обовʼязки, визначають національні кодекси, оскільки основні статті угоди призупинено.
Чи діє зараз угода про уникнення подвійного оподаткування між Росією і Румунією?
Угода між Росією і Румунією діє частково: статті 5–23 і 25 Конвенції від 27 вересня 1993 року призупинено з 8 серпня 2023 року указом № 585 і законом № 598-ФЗ. Загальні положення, зокрема обмін інформацією, продовжують діяти. Статус з румунського боку звіряється на дату в ANAF.
Що краще — здавати квартиру як фізична особа чи через румунську компанію?
Здавати квартиру як фізична особа простіше, коли обʼєкт один: єдина декларація, платіж, довідка ANAF. Через румунську компанію — коли обʼєктів кілька і управління йде через керуючу компанію; реєстрація SRL займає близько місяця і коштує 1 300 € за підтвердженими умовами на 1 вересня 2026 року. Ставки не наводяться: вибір розраховується на діагностиці.
Джерела
Податковий кодекс Румунії — закон 227/2015, портал законодавства legislatie.just.ro — Monitorul Oficial № 688 від 10 вересня 2015 року, чинний з 1 січня 2016 року.
ANAF — Національне агентство податкового адміністрування Румунії, офіційний сайт — адміністратор податку з доходу від оренди, видає довідки про сплату і сертифікати резидентства.
Указ Президента РФ № 585 «Про призупинення Російською Федерацією дії окремих положень міжнародних договорів з питань оподаткування» — від 8 серпня 2023 року, опублікований на офіційному інтернет-порталі правової інформації 8 серпня 2023 року.
Федеральний закон № 598-ФЗ про призупинення дії окремих положень міжнародних договорів з питань оподаткування — офіційний інтернет-портал правової інформації — від 19 грудня 2023 року.
Alliance Consulting — сторінка послуги «Реєстрація SRL» — реєстрація фірми, рахунок і бухгалтерія в Румунії.
Автор: Кононов Сергій Валентинович, керівник Alliance Consulting. Дата публікації: 28.09.2026. Дата оновлення: 28.09.2026.
Перевірено станом на 23.09.2026. Правові положення, суми і строки актуальні на цю дату; у разі змін сторінку оновлюють.