
Що перевіряє європейський банк у клієнта з паспортом РФ: розширена перевірка, строки, що прискорює

Розширена перевірка для клієнта з російським паспортом у банку Євросоюзу — стандартна процедура, а не підозра. Банк зобовʼязаний провести її за законом, і проходить вона швидше в того, хто приніс повний пакет з першого разу і веде листування письмово. Нижче — що саме дивиться банк, у якому вигляді приймає документи, від чого залежить строк і що робити після відмови.
Коротко. Банк у Євросоюзі проводить розширену перевірку клієнта з російським паспортом за законом, а не через підозру: у Румунії підстава — закон 129/2019, нагляд — ONPCSB. Банк дивиться чотири речі: джерело коштів, звʼязок із юрисдикцією, призначення платежу і склад сімʼї. Документи приймаються з перекладом і апостилем, свіжими на дату подання. За практикою супроводу Alliance Consulting перевірка триває від кількох днів до кількох тижнів; прискорюють її повний пакет з першого разу, один банк замість трьох і письмове листування.
1. Чому для російського паспорта перевірка розширена — це підозра чи процедура?
Процедура, а не підозра. Закон Румунії 129/2019 про запобігання та протидію відмиванню грошей, чинний з 21 липня 2019 року, зобовʼязує банк оцінювати ризик кожного клієнта і застосовувати посилені заходи там, де ризик підвищений. Санкційна рамка навколо російського паспорта робить ризик підвищеним автоматично, незалежно від особи клієнта і суми.
Комплаєнс — це обовʼязкова перевірка клієнта і походження його грошей, яку банк проводить за законом до початку обслуговування і впродовж усього обслуговування. Банк не вибирає, перевіряти чи ні: він вибирає тільки, наскільки глибоко.
Юрисдикція активу, в якій Alliance Consulting веде угоду, — Румунія. ONPCSB — це Національне управління з питань запобігання та протидії відмиванню грошей, фінансова розвідка Румунії і наглядовий орган за законом 129/2019. Банк, нотаріус та інші організації, що звітують, працюють за тим самим законом: запит документів від кожного з них обовʼязковий, і його відсутність має насторожити більше, ніж наявність.
Санкційна рамка — ліміт вкладів і платіжні обмеження — розбирається окремими сторінками кластера і тут не повторюється. Одне правило незмінне: персональні санкції — абсолютна межа, з фігурантом списків робота не ведеться в жодному вигляді.
2. Що саме дивиться банк у клієнта з паспортом Росії?
Чотири речі, і всі чотири одночасно: джерело коштів, звʼязок із юрисдикцією, призначення платежу і склад сімʼї.
Джерело коштів — звідки гроші і який шлях пройшли: договір, декларація, виписки. Окремо — джерело добробуту: чим клієнт заробляє в принципі, а не тільки звідки прийшла конкретна сума.
Звʼязок із юрисдикцією — навіщо клієнтові рахунок у цій країні: статус, договір на обʼєкт, компанія, сімʼя. Рахунок «про всяк випадок» перевірку не проходить.
Призначення платежу — під що відкривається рахунок і куди підуть гроші: договір купівлі-продажу або резервування, реквізити нотаріуса, сума, що збігається з договором.
Склад сімʼї — чоловік чи дружина і діти: чиї гроші в угоді, чи є серед близьких публічні посадові особи, хто користуватиметься рахунком. Це не цікавість, а частина перевірки бенефіціара.
Висновок із цього фіксуємо одразу: жоден із чотирьох пунктів не можна «не показувати» — пропуск читається як розрив, а розрив — як відмова.
3. Які документи запитують і в якому вигляді їх приймають?
Пакет із трьох шарів: особа і статус, походження грошей, призначення рахунку. У якому вигляді — засвідчені копії, переклад і апостиль там, де документ іноземний, і все свіже на дату подання.
Особа і статус: паспорт, документ про статус або візу, підтвердження адреси, податкове резидентство за анкетою банку.
Походження грошей: договори, декларації, виписки за період, документи про компанію — усе, що описано на сторінці про джерело коштів.
Призначення: договір на обʼєкт, реквізити одержувача, розрахунок суми.
Оформлення: нотаріально засвідчені копії, апостиль на іноземні публічні документи, переклад авторизованим перекладачем румунською або англійською — на вимогу конкретного банку.
Строк давності — за практикою супроводу Alliance Consulting: виписки і довідки приймаються свіжими, як правило не старшими за кілька місяців, і пакет, зібраний пів року тому, банк попросить оновити. Іноземець у цій процедурі нічим не відрізняється від нерезидента будь-якої іншої країни, крім глибини запиту.
4. Скільки триває перевірка і від чого залежить строк?
Від кількох днів до кількох тижнів — за практикою супроводу Alliance Consulting, без обіцянок. Строк залежить не від банку, а від пакета: повний з першого разу проходить швидко, неповний — по колу запитів.
Кожен запит про доопрацювання зупиняє лічильник: банк чекає відповіді, і час очікування — це час клієнта. Друга змінна — узгодженість: якщо виписки не збігаються з договором, а договір — із декларацією, банк ставить запитання щодо кожної розбіжності окремо. Третя — канал: письмовий запит і письмова відповідь фіксують строк, телефонна розмова його не фіксує.
Строків у днях ми не називаємо: вони різні в BRD і BCR, різні в різних відділеннях і змінюються разом із політикою ризику. Що не змінюється — порядок: спершу діагностика і повний пакет, потім подання.
5. Що прискорює перевірку?
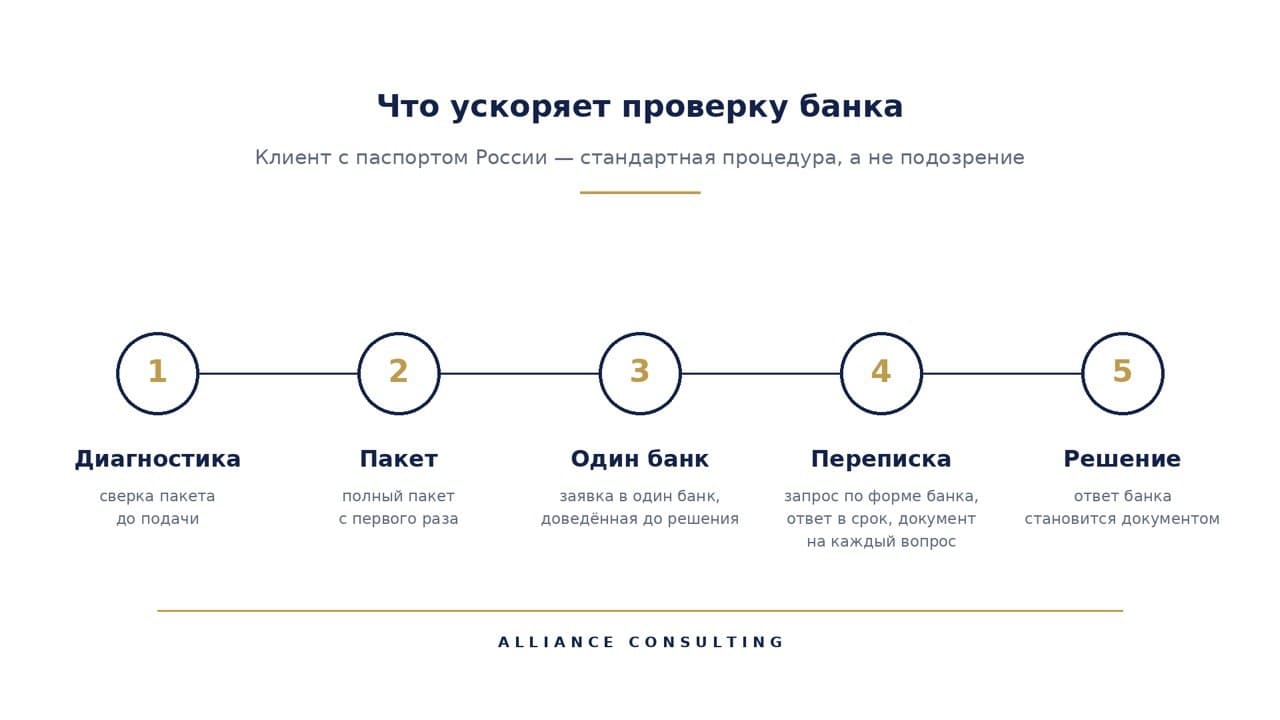
Три речі: повний пакет з першого разу, один банк замість трьох і письмове листування.
Повний пакет з першого разу — зібраний за списком банку, а не навздогад; звірений на звʼязність до подання.
Один банк замість трьох — заявка в один банк, доведена до рішення. Кожен новий запит видно наступному банку, і паралельні заявки читаються як спроба знайти, де запитають менше.
Письмове листування — запит за формою банку, відповідь у строк, документ на кожне запитання. Відповідь банку стає документом; телефонна розмова — ні.
Четверте, про що часто забувають: звірка пакета до подання з тим, хто бачив десятки таких перевірок. Це і є діагностика — вона знімає більшість запитів про доопрацювання до того, як вони зʼявляться.
6. Відмова без пояснень — подав ще в три банки поспіль. Що робити?
Зупинитися і розібрати причину письмово. Множити заявки — найгірший хід: кожну нову відмову видно наступному банку, і четверта заявка починається з трьох відмов в історії.
Порядок із чотирьох кроків:
письмовий запит до банку за його формою про причину відмови — банк зобовʼязаний назвати підставу, крім випадків, коли закон 129/2019 забороняє йому розкривати подробиці; навіть тоді відповідь покаже, чи це документальне питання;
розбір підстави: неповний пакет, розбіжність у ланцюжку, поріг вкладів, відсутність статусу або власна політика банку — для кожної своє виправлення;
виправлення до нового подання: відсутній документ, оновлена виписка, маршрут статусу;
одна нова заявка в один банк — із пояснювальною запискою про попередню відмову і про те, що змінилося.
Що не працює: подати той самий пакет у наступний банк, пояснити відмову усно і чекати, що новий банк «не помітить». Помітить — це стандартна процедура.
7. Як Alliance Consulting веде клієнта через перевірку банку?
Як процедуру з названим законом і названим органом: закон 129/2019, ONPCSB — фінансова розвідка Румунії, банк, нотаріус та інші організації, що звітують. Компанія працює за договором, у якому прописано строки, суму і порядок роботи; договір укладається тільки з фізичною особою. Офіси в Констанці та Мамаї, ліцензії у відкритому доступі на сайті.
Комплаєнс-діагностика з письмовим висновком — це безкоштовна перевірка вашої ситуації до будь-яких рішень: чи досяжний статус, які документи банк прийме під джерело коштів і який банк підходить під вашу конструкцію. Перший розділ висновку — досяжність статусу. Результат — побудований маршрут із послідовністю, строками і бюджетом або обґрунтована відмова з поясненням причини.
Порядок роботи жорсткий: спершу статус, потім гроші, потім актив.
Почати варто з одного запитання: чи подавали ви вже заявку в будь-який банк Союзу і чим вона завершилася. Від відповіді залежить, чи починається маршрут із пакета, чи з розбору відмови. І пряма відповідь: чи підходить вам ця конструкція. Діагностика безкоштовна, ні до чого не зобовʼязує і може завершитися обґрунтованою відмовою з поясненням причини.
Питання та відповіді
Чи законно, що банк відмовив і не назвав причину?
Відмова без названої причини законна в частині випадків: закон 129/2019 прямо забороняє банку розкривати подробиці, якщо відмова повʼязана з його обовʼязками за цим законом. Письмовий запит за формою банку все одно потрібен: навіть відповідь без деталей показує, про що йдеться — про документи, про статус чи про політику банку, — і це визначає наступний крок.
Чи прийме банк у Румунії документи російською мовою?
Документи російською мовою банк у Румунії без перекладу не прийме. Потрібен переклад авторизованим перекладачем румунською або англійською мовою та апостиль на іноземні публічні документи. Мова перекладу і форма засвідчення різняться в BRD і BCR, тому уточнюються в конкретному банку до подання, а не після першого запиту про доопрацювання.
Чи перевіряє банк чоловіка чи дружину, якщо вони не беруть участі в угоді?
Чоловіка чи дружину банк перевіряє в тій частині, яка стосується бенефіціара: чиї гроші в угоді і чи є серед близьких публічні посадові особи. Це не означає, що подружжю потрібен окремий пакет документів. Це означає, що відповіді про нього мають бути готові заздалегідь і збігатися з документами, які вже лежать у вашому пакеті.
Джерела
Закон Румунії 129/2019 про запобігання та протидію відмиванню грошей — консолідований текст на сайті ONPCSB — Monitorul Oficial № 589 від 18 липня 2019 року, чинний з 21 липня 2019 року
ONPCSB — Національне управління з питань запобігання та протидії відмиванню грошей, офіційний сайт — фінансова розвідка Румунії, орган за законом 129/2019
Регламент Ради ЄС 833/2014 про обмежувальні заходи — чинна редакція на EUR-Lex — від 31 липня 2014 року, з подальшими змінами, включно з Регламентом 2025/2033
Alliance Consulting — сторінка послуги «Банківський комплаєнс» — супровід банківських перевірок і комплаєнсу під час угод
Автор: Кононов Сергій Валентинович, керівник Alliance Consulting. Дата публікації: 27.09.2026. Дата оновлення: 27.09.2026.
Перевірено станом на 23.09.2026. Правові положення, суми і строки актуальні на цю дату; у разі змін сторінку оновлюють.