
Доход с аренды в Евросоюзе при российском налоговом резидентстве: что означает приостановленное соглашение

Доход с аренды квартиры в Евросоюзе облагается по месту объекта — в стране, где стоит квартира, — и одновременно декларируется в стране налогового резидентства собственника. Для налогового резидента России между этими двумя обязанностями раньше стояло соглашение об избежании двойного налогообложения; с 2023 года его основные положения приостановлены. Ниже — где и как платится налог, что именно изменила приостановка и какие документы подтверждают уплату.
Коротко. Налог с аренды квартиры в Румынии платится в Румынии, по месту объекта, — Налоговый кодекс Румынии, закон 227/2015, администратор ANAF. Российский налоговый резидент декларирует тот же доход в России по Налоговому кодексу РФ. Конвенция между Россией и Румынией от 27 сентября 1993 года действует не полностью: статьи 5–23 и 25 приостановлены с 8 августа 2023 года указом № 585 и законом № 598-ФЗ. Расчёт с опорой на приостановленные положения недействителен и пересчитывается по национальным кодексам обеих стран; ставки в этом материале не приводятся.
Где платится налог с аренды квартиры в Румынии?
В Румынии, по месту объекта. Налоговый кодекс Румынии — закон 227/2015, в силе с 1 января 2016 года — облагает доход нерезидента от недвижимости, расположенной в Румынии, в Румынии, независимо от того, где живёт собственник. Администрирует налог ANAF.
ANAF — это Национальное агентство налогового администрирования, налоговая служба Румынии. Иностранец, сдающий квартиру, регистрирует доход и платит налог через него — сам или через управляющую компанию по договору.
Второе место — страна налогового резидентства собственника. Для резидента России это Россия: тот же доход декларируется там по Налоговому кодексу РФ. Как две обязанности соотносятся между собой, раньше определяло соглашение между странами; что с ним сейчас — следующий раздел.
Что означает приостановка соглашения об избежании двойного налогообложения?
Приостановлены основные статьи, а не соглашение целиком. Конвенция между Правительством Российской Федерации и Правительством Румынии об избежании двойного налогообложения подписана 27 сентября 1993 года; указом Президента РФ № 585 от 8 августа 2023 года и федеральным законом № 598-ФЗ от 19 декабря 2023 года действие статей 5–23 и 25 приостановлено с 8 августа 2023 года.
Практическое значение: правила распределения права на налог и льготные положения из приостановленных статей не применяются к доходам, полученным с этой даты. Обе страны считают налог по своим национальным кодексам. Статус соглашения с румынской стороны сверяется на дату у ANAF.
Вывод из нормы закрываем сразу: приостановка не отменяет обязанность платить ни в одной из стран — она отменяет опору на льготы. Ставки ни по одной стране здесь не приводятся: они считаются под конкретную ситуацию и меняются.
Кто такой налоговый резидент и как это определяется?
Налоговый резидент — это лицо, которое по правилам страны обязано платить в ней налог со всех своих доходов независимо от страны их получения. Румыния определяет резидентство по статье 7 Налогового кодекса: домицилий в Румынии, центр жизненных интересов или пребывание более 183 дней в любые 12 месяцев подряд.
Россия определяет резидентство по статье 207 Налогового кодекса РФ: не менее 183 дней в течение 12 следующих подряд месяцев. Собственник, живущий в России и сдающий квартиру в Румынии, остаётся налоговым резидентом России, а в Румынии платит как нерезидент — по месту объекта.
Резидентство подтверждается документом: в Румынии — сертификатом налогового резидентства от ANAF, в России — по запросу в ФНС. Без документа статус определяется по факту пребывания, и спор о днях — самая частая причина двойного счёта.
Как оформляется доход через румынскую компанию?
Через SRL, которая владеет квартирой или управляет ею и заключает договоры аренды от своего имени. SRL — это общество с ограниченной ответственностью по праву Румынии; регистрация занимает около месяца и стоит 1 300 € — по подтверждённым условиям на 1 сентября 2026 года.
Компания платит налог в Румынии по своему режиму. Режим микропредприятия сменяется общим по порогу выручки, а не по факту покупки квартиры. Доход собственнику выходит дивидендами: налог удерживается в Румынии у источника, а сам дивиденд декларируется в стране резидентства. Ставки не приводятся.
На физическое лицо.
Кто платит налог в Румынии — собственник как нерезидент, через ANAF.
Что декларируется в России — доход от аренды.
Документы уплаты — единая декларация, платёж, справка ANAF.
Когда подходит — одна квартира, простая отчётность.
Через румынскую компанию.
Кто платит налог в Румынии — компания по своему режиму, затем налог с дивидендов.
Что декларируется в России — дивиденды от компании.
Документы уплаты — декларации компании, платежи, решение о дивидендах, справка ANAF.
Когда подходит — несколько объектов, управление через управляющую компанию.
Выбор между двумя форматами делается на диагностике по числу объектов, срокам владения и тому,
как собственник намерен получать доход. Компания статуса в Евросоюзе не даёт и на налог в стране резидентства не влияет.
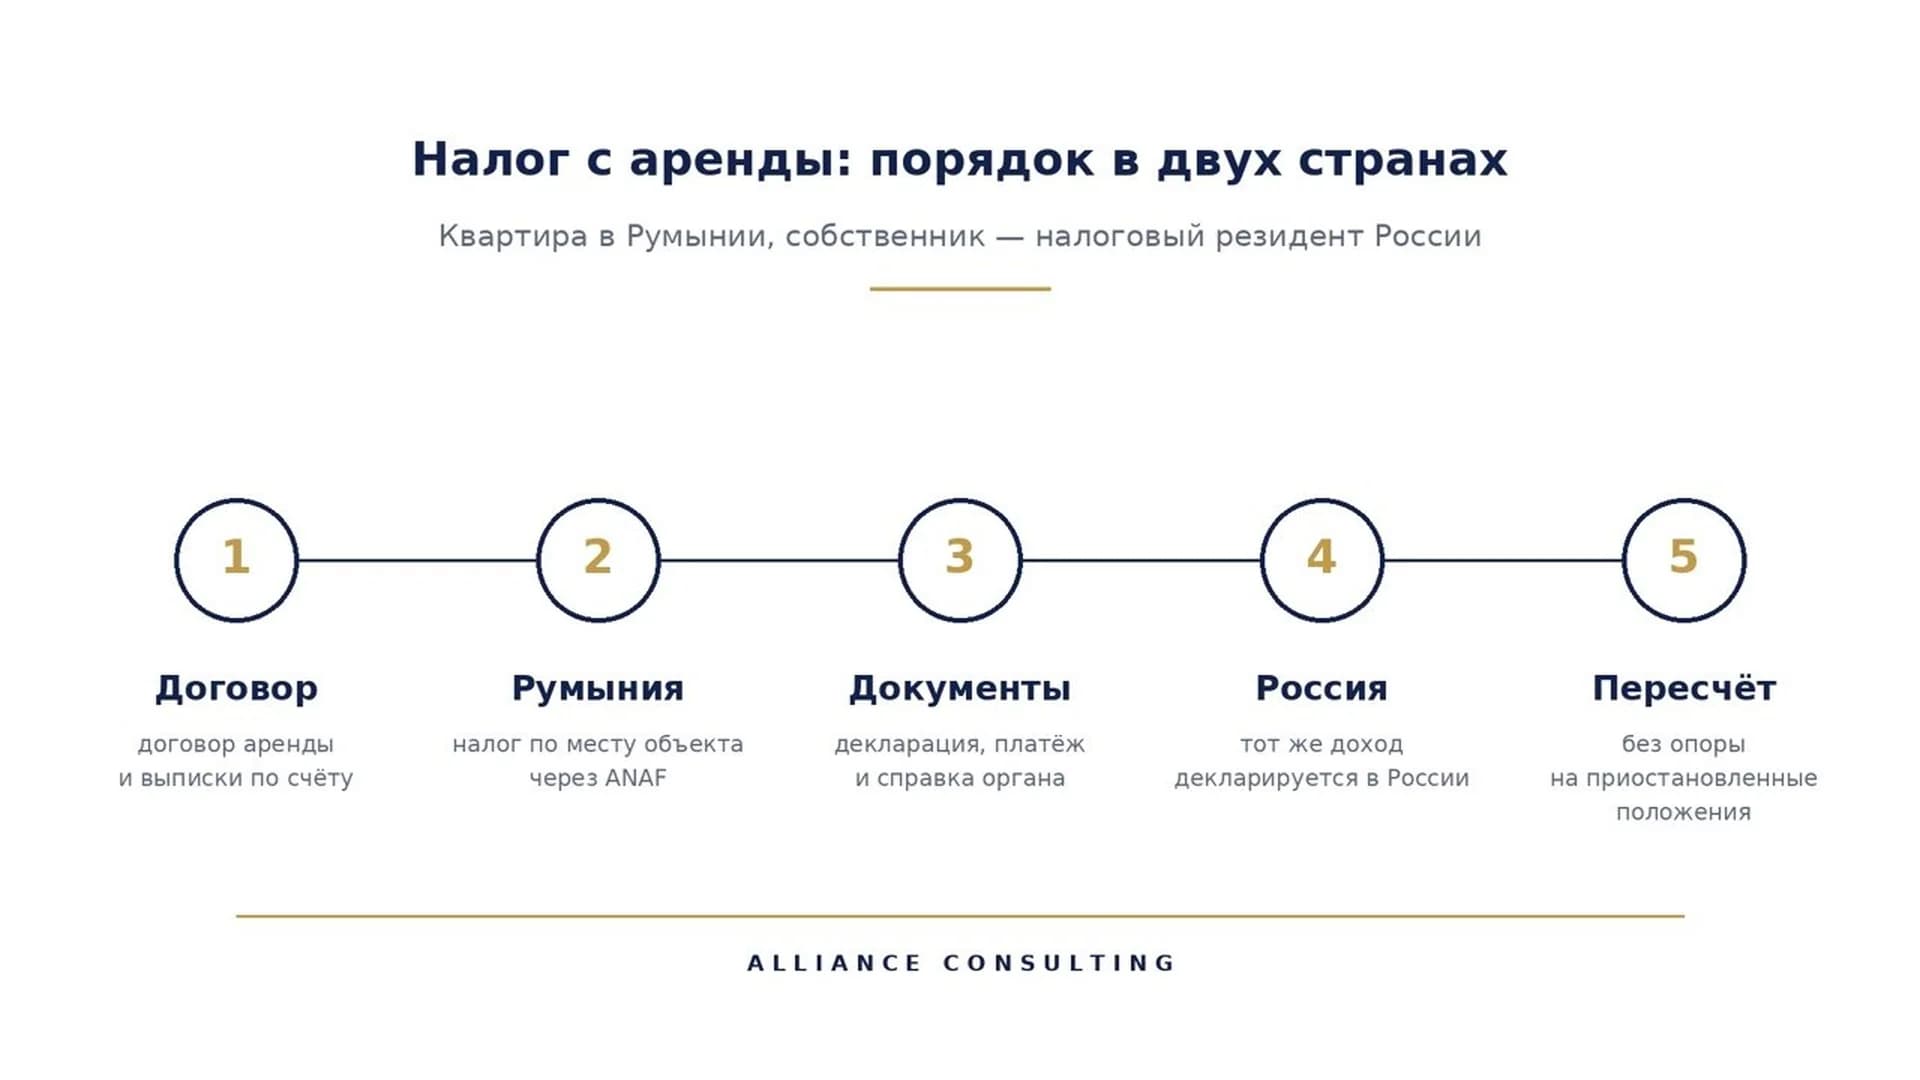
Какие документы подтверждают уплату налога с аренды?
Три вида документов: декларация, платёж и справка органа. Для физического лица в Румынии это единая декларация о доходах, подтверждение уплаты и справка ANAF об отсутствии задолженности; для компании — её декларации, платёжные поручения, решение о распределении дивидендов и подтверждение удержанного налога.
Единая декларация — форма, которой физическое лицо заявляет ANAF доход от аренды за год; подаётся в срок, установленный кодексом на дату.
Справка ANAF об уплаченных налогах — документ, который принимает налоговый орган другой страны как подтверждение уплаты.
Сертификат налогового резидентства — подтверждает, в какой стране лицо резидент, и нужен второй стороне для расчёта.
Договор аренды и выписки по счёту — основа, с которой сверяются суммы во всех документах.
Документы российской стороны — уведомление о зарубежном счёте, декларация — определяются по Налоговому кодексу РФ и российским специалистом; Alliance Consulting их не готовит и не консультирует по ним.
Посчитал налог по приостановленному соглашению — что делать?
Пересчитать заново, без опоры на приостановленные положения, и закрыть пересчёт до сделки, а не после первой декларации. Расчёт по статьям 5–23 и 25 Конвенции 1993 года к доходам с 8 августа 2023 года не применяется, и ошибка в нём всплывает при проверке в любой из двух стран.
Порядок: консультация налогового специалиста по обеим юрисдикциям — по Румынии и по России — с расчётом по национальным кодексам; затем выбор формата владения, физическое лицо или компания; затем сделка. Alliance Consulting ведёт румынскую сторону — регистрация дохода, ANAF, документы уплаты, компания, если она нужна; российскую сторону компания не консультирует и результата по ней не обещает.
Что не работает: считать по памяти о прежних условиях, откладывать пересчёт до продажи объекта и полагаться на то, что одна из сторон «не увидит» доход. Обмен информацией между налоговыми органами — отдельная норма, и её приостановка не касается.
Как Alliance Consulting ведёт налоговую часть аренды?
Как процедуру с названным законом и названным органом: Налоговый кодекс Румынии, закон 227/2015; орган — ANAF. Компания работает по договору, в котором прописаны сроки, сумма и порядок работы; договор заключается только с физическим лицом. Офисы в Констанце и Мамае, лицензии в открытом доступе на сайте.
Комплаенс-диагностика с письменным заключением — это бесплатная проверка вашей ситуации до любых решений: в каком формате владеть, какие документы уплаты понадобятся и что из румынской части закрывается компанией, а что остаётся за российским специалистом. Первый раздел заключения — достижимость статуса. Результат — построенный маршрут с последовательностью, сроками и бюджетом либо обоснованный отказ с объяснением причины.
Порядок работы жёсткий: сначала статус, затем деньги, затем актив. Персональные санкции — абсолютная граница. И прямой ответ: подходит ли вам эта конструкция. Диагностика бесплатна, ни к чему не обязывает и может закончиться обоснованным отказом с объяснением причины.
Нужно ли платить налог с аренды в Румынии, если я налоговый резидент России?
Платить налог с аренды в Румынии нужно: доход от недвижимости облагается по месту объекта по Налоговому кодексу Румынии, закон 227/2015, независимо от резидентства собственника. Тот же доход декларируется в России по Налоговому кодексу РФ. Как соотнести две обязанности, определяют национальные кодексы, поскольку основные статьи соглашения приостановлены.
Действует ли сейчас соглашение об избежании двойного налогообложения между Россией и Румынией?
Соглашение между Россией и Румынией действует частично: статьи 5–23 и 25 Конвенции от 27 сентября 1993 года приостановлены с 8 августа 2023 года указом № 585 и законом № 598-ФЗ. Общие положения, включая обмен информацией, продолжают действовать. Статус с румынской стороны сверяется на дату у ANAF.
Что лучше — сдавать квартиру как физическое лицо или через румынскую компанию?
Сдавать квартиру как физическое лицо проще при одном объекте: единая декларация, платёж, справка ANAF. Через румынскую компанию — при нескольких объектах и управлении через управляющую компанию; регистрация SRL занимает около месяца и стоит 1 300 € по подтверждённым условиям на 1 сентября 2026 года. Ставки не приводятся: выбор считается на диагностике.
Источники
Налоговый кодекс Румынии — закон 227/2015, портал законодательства legislatie.just.ro — Monitorul Oficial № 688 от 10 сентября 2015 года, в силе с 1 января 2016 года. https://legislatie.just.ro/Public/DetaliiDocument/171282
ANAF — Национальное агентство налогового администрирования Румынии, официальный сайт — администратор налога с дохода от аренды, выдаёт справки об уплате и сертификаты резидентства. https://www.anaf.ro/
Указ Президента РФ № 585 «О приостановлении Российской Федерацией действия отдельных положений международных договоров по вопросам налогообложения» — от 8 августа 2023 года, опубликован на официальном интернет-портале правовой информации 8 августа 2023 года. http://publication.pravo.gov.ru/document/0001202308080005
Федеральный закон № 598-ФЗ о приостановлении действия отдельных положений международных договоров по вопросам налогообложения — официальный интернет-портал правовой информации — от 19 декабря 2023 года. http://publication.pravo.gov.ru/document/0001202312190008
Alliance Consulting — страница услуги «Регистрация SRL» — регистрация фирмы, счёт и бухгалтерия в Румынии. https://alliance-consulting-srl.com/consulting/registration
Автор: Кононов Сергей Валентинович, руководитель Alliance Consulting. Дата публикации: 28.09.2026. Дата обновления: 28.09.2026.
Проверено на 23.09.2026. Правовые точки, суммы и сроки актуальны на эту дату; при изменениях страница обновляется.