
Криптовалюта как источник средств для покупки квартиры в Евросоюзе: что принимает банк, а что нет

Деньги от продажи криптовалюты банк в Евросоюзе принимает как источник средств — но только с полной цепочкой документов: откуда взялась криптовалюта, где она обменяна на евро и как задекларирован доход. Продажа через частных лиц, наличные и площадки без лицензии цепочку рвут, и тогда эти деньги в сделку не идут. Ниже — что именно принимает банк, какие документы нужны, как идёт проверка и что делать, если следа уже нет.
Коротко. Банк в Евросоюзе принимает криптовалюту как источник средств только через регулируемый обмен с документами: история кошелька от первой покупки, подтверждение обмена на площадке с авторизацией по Регламенту MiCA 2023/1114 и декларация дохода в стране резидентства. Для гражданина России без вида на жительство в Союзе есть дополнительная норма: статья 5b Регламента 833/2014 запрещает оказывать ему услуги с криптоактивами в Евросоюзе. Продажа через P2P, наличные и площадки без лицензии банком не принимаются. Решение по источнику всегда остаётся за банком.
Принимает ли банк в Евросоюзе криптовалюту как источник средств?
Принимает — при двух условиях: обмен прошёл на регулируемой площадке и по нему есть документы. Криптоактив — это цифровое представление стоимости, которое передаётся и хранится с помощью технологии распределённого реестра; так его определяет Регламент ЕС 2023/1114 о рынках криптоактивов, MiCA, применяемый в полном объёме с 30 декабря 2024 года.
Регулируемая площадка — это поставщик услуг криптоактивов с авторизацией по MiCA в стране Союза: у него есть надзорный орган, идентификация клиента и отчётность. Обмен на такой площадке оставляет след, который банк может проверить; обмен вне неё следа не оставляет.
Для гражданина России без вида на жительство в Союзе действует ещё одна норма: статья 5b Регламента 833/2014 в редакции Регламента 2025/2033 запрещает оказывать ему услуги с криптоактивами в Евросоюзе. Исключение — граждане стран Союза и обладатели временного или постоянного вида на жительство. Вывод из нормы закрываем сразу: регулируемый обмен в Союзе доступен после статуса, и порядок «статус первым» здесь действует буквально.
Какие документы подтверждают криптовалюту как источник средств?
Три группы документов: история кошелька, подтверждение обмена и налоговая декларация. Банк, нотариус и другие отчитывающиеся организации в Румынии работают по закону 129/2019, надзор — ONPCSB, финансовая разведка Румынии; запрос этих документов для них обязателен.
История кошелька — адреса и выписки транзакций от первой покупки криптовалюты до обмена: чем она куплена, на какие деньги, когда; фиатный вход тоже подтверждается выпиской банка.
Подтверждение обмена — отчёт регулируемой площадки об операциях, документ о её авторизации, выписка по счёту с поступлением от площадки на ваше имя.
Налоговая декларация — доход от криптовалюты задекларирован в стране резидентства, налог уплачен либо документально не возникал; ставки здесь не приводятся.
Связка — суммы, даты и имена во всех трёх группах сходятся между собой и с договором на объект.
ONPCSB — это Национальное управление по предотвращению и борьбе с отмыванием денег, финансовая разведка Румынии. Иностранец с криптовалютным источником проходит у отчитывающихся организаций ту же процедуру, что и любой нерезидент, только с более длинной цепочкой.
Как проходит проверка криптовалютного источника в банке?
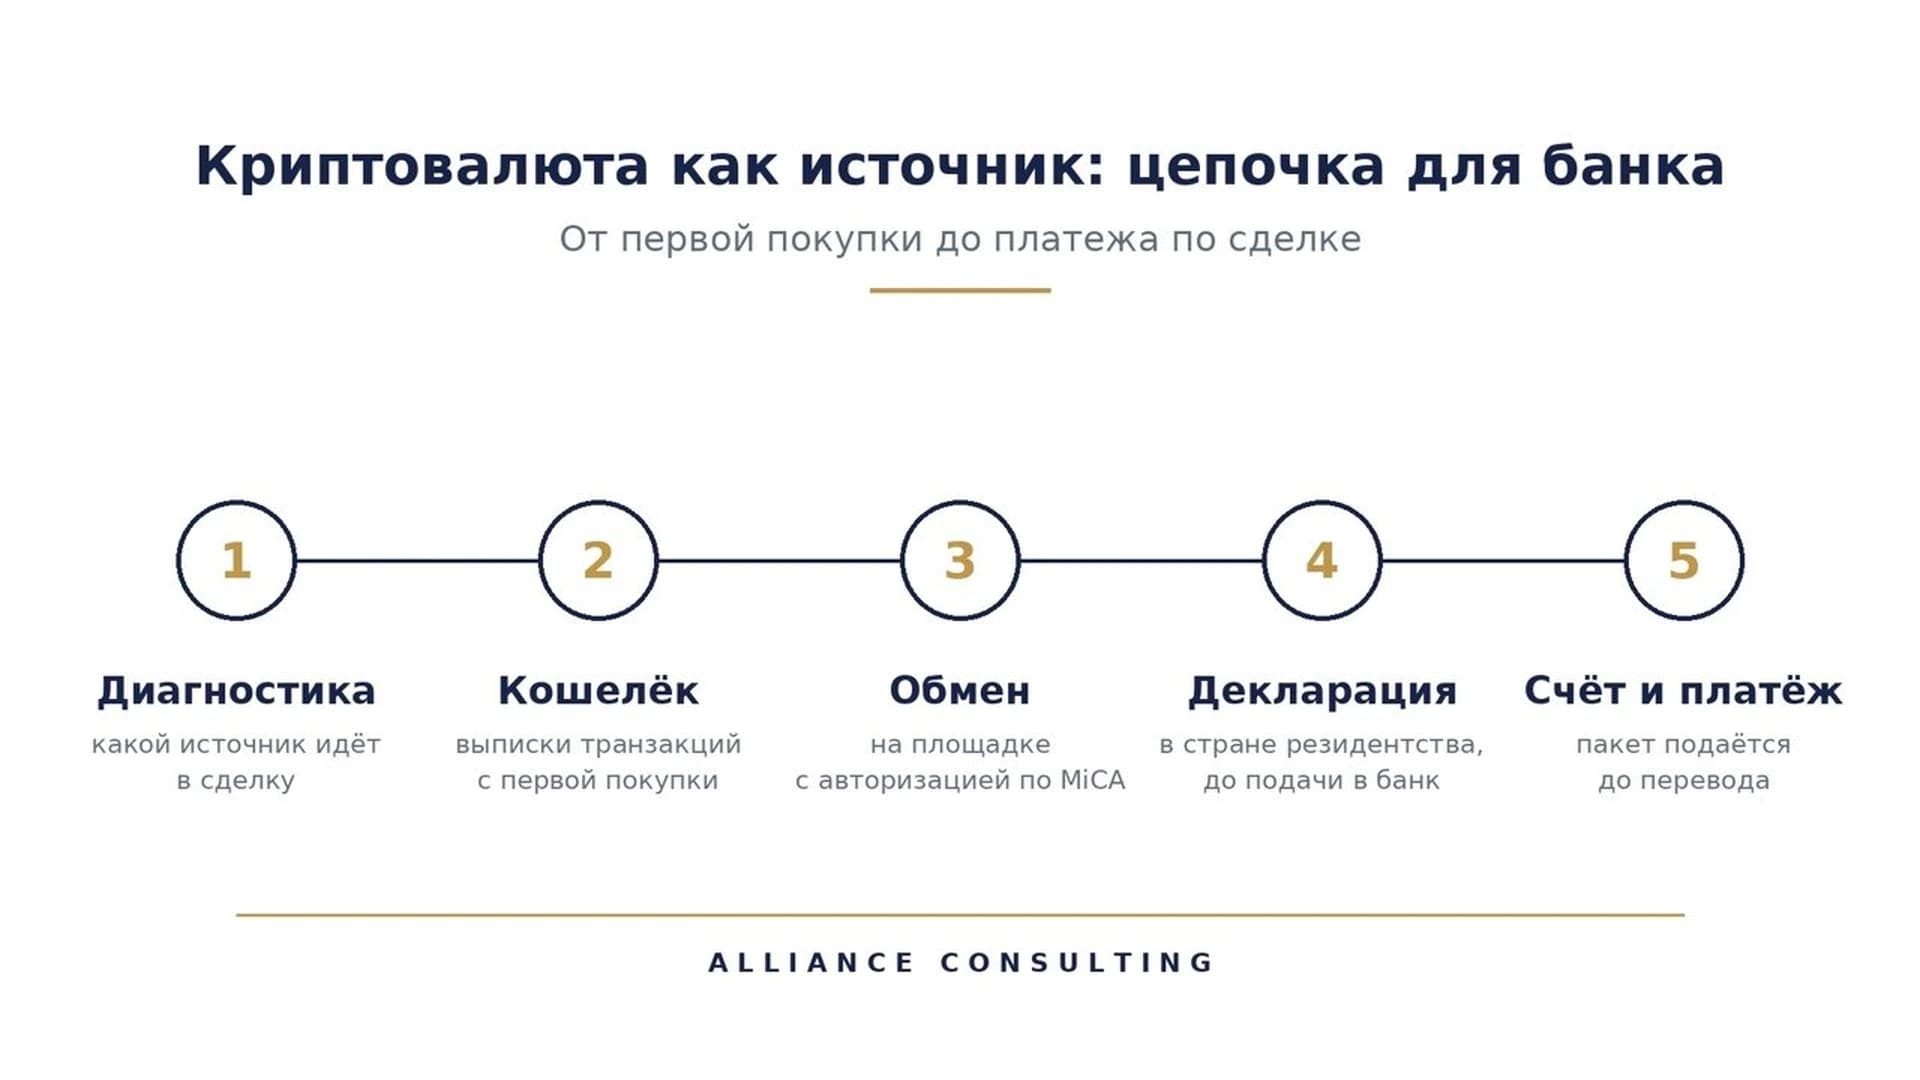
По цепочке от первой покупки до поступления евро на счёт, звено за звеном. Банк сверяет фиатный вход с выпиской, движение по кошельку — с отчётом площадки, поступление от площадки — со счётом, сумму — с декларацией и договором на объект.
Диагностика — какой источник идёт в сделку и есть ли по нему полная цепочка.
История кошелька — выписки транзакций с первой покупки, фиатный вход подтверждён.
Обмен на регулируемой площадке — отчёт площадки и её авторизация по MiCA.
Декларация дохода — в стране резидентства, до подачи в банк.
Счёт и платёж — пакет подаётся до перевода, поступление от площадки идёт на ваш счёт.
Сколько времени закладывать на проверку криптовалютного источника?
Больше, чем на любой другой источник средств. По практике сопровождения Alliance Consulting криптовалютную цепочку банк проверяет дольше, чем зарплату или продажу квартиры: по закону Румынии 129/2019 проверка та же, но звеньев больше — кошелёк, площадка, обмен, декларация, — и каждое сверяется отдельно.
Срок складывается из трёх частей: сбор цепочки до подачи, проверка в банке и ответы на запросы о доработке. Первую часть клиент сокращает сам — полным пакетом с первого раза. Каждый запрос о доработке добавляет время: банк ждёт ответа и проверку не продолжает.
Дней не называем и сроков не обещаем: они зависят от банка, суммы и полноты истории, а решение по источнику принимает банк. Поэтому пакет подаётся до перевода и до срока платежа по сделке, объект резервируется после того, как источник принят, а переписка с банком ведётся письменно.
Что банк не принимает как подтверждение криптовалюты?
Три вещи: продажу через P2P, наличные и площадки без лицензии. P2P — это обмен криптовалюты напрямую между частными лицами, без регулируемого посредника; у такой сделки нет отчёта площадки, нет идентификации второй стороны и нет следа, который банк мог бы проверить.
Принимается.
Обмен на площадке с авторизацией по MiCA — банк видит отчёт площадки, авторизацию и поступление на счёт; принимается при полной цепочке.
Не принимается.
Продажа через P2P частному лицу — банк видит перевод от неизвестного лица без отчёта.
Наличные за криптовалюту — банк видит внесение наличных без источника.
Площадка без лицензии в Союзе — банк видит поступление от неавторизованного поставщика.
Подарок от частного лица — банк видит перевод без источника.
Вывод закрываем сразу: «оформить задним числом» отчёт площадки нельзя — его выдаёт только площадка по своим записям, и подделка такого документа закрывает не сделку, а клиента.
Криптовалюта продана через P2P и следа нет — что делать?
Начинать с того, что восстанавливается: история у площадки, где криптовалюта куплена или хранилась, и выписки кошелька. Регулируемая площадка выдаёт отчёт об операциях по своим записям, выписки кошелька показывают путь от первой покупки до продажи, а фиатный вход подтверждается выпиской банка.
Не восстанавливается одно звено — сам обмен на евро через P2P. У частного лица нет отчёта, и его перевод на ваш счёт банк видит как поступление без источника. Если это звено не закрывается документами, деньги от такой продажи в сделку не идут.
После этого диагностика ищет альтернативный источник: зарплата, дивиденды, продажа недвижимости с чистым платежом, накопления с историей. Это не отказ от покупки, а замена звена, которое банк не примет.
Как Alliance Consulting ведёт клиента с криптовалютным источником?
Как процедуру с названным законом и названным органом: Регламент MiCA 2023/1114, закон Румынии 129/2019, ONPCSB — финансовая разведка Румынии, статья 5b Регламента 833/2014. Компания работает по договору, в котором прописаны сроки, сумма и порядок работы; договор заключается только с физическим лицом. Офисы в Констанце и Мамае, лицензии в открытом доступе на сайте.
Комплаенс-диагностика с письменным заключением — это бесплатная проверка вашей ситуации до любых решений: достижим ли статус, есть ли по криптовалютному источнику полная цепочка и какой источник пойдёт в сделку, если цепочки нет. Первый раздел заключения — достижимость статуса. Результат — построенный маршрут с последовательностью, сроками и бюджетом либо обоснованный отказ с объяснением причины.
Порядок работы жёсткий: сначала статус, затем деньги, затем актив. Персональные санкции — абсолютная граница. И прямой ответ: подходит ли вам эта конструкция. Диагностика бесплатна, ни к чему не обязывает и может закончиться обоснованным отказом с объяснением причины.
Вопросы и ответы
Примет ли банк в Румынии деньги от продажи криптовалюты?
Банк в Румынии примет деньги от продажи криптовалюты, если обмен прошёл на площадке с авторизацией по Регламенту MiCA 2023/1114 и по нему есть отчёт, история кошелька и декларация дохода. Решение остаётся за банком; по практике сопровождения Alliance Consulting такой источник проверяется дольше и строже, чем зарплата или продажа недвижимости.
Что делать, если криптовалюта продана через P2P и следа платежа нет?
Если криптовалюта продана через P2P, след платежа не восстанавливается: у частного лица нет отчёта, а перевод от него — поступление без источника. Документируется оставшаяся история — фиатный вход, выписки кошелька, декларация, — а под сделку диагностика ищет другой источник: зарплату, дивиденды, продажу недвижимости с чистым платежом.
Нужно ли платить налог с криптовалюты перед покупкой квартиры в Евросоюзе?
Платить налог с дохода от криптовалюты нужно в стране налогового резидентства до подачи пакета в банк: декларация — одна из трёх групп документов, которые банк запрашивает. Ставки здесь не приводятся, они зависят от страны и года. Российскую сторону расчёта ведёт российский специалист; Alliance Consulting ведёт румынскую часть процедуры.
Источники
Регламент ЕС 2023/1114 о рынках криптоактивов (MiCA) — на EUR-Lex — от 31 мая 2023 года, применяется в полном объёме с 30 декабря 2024 года
Регламент Совета ЕС 833/2014 об ограничительных мерах — действующая редакция на EUR-Lex — от 31 июля 2014 года, с последующими изменениями; услуги с криптоактивами и исключение для обладателей вида на жительство — статья 5b
Закон Румынии 129/2019 о предотвращении и борьбе с отмыванием денег — консолидированный текст на сайте ONPCSB — Monitorul Oficial № 589 от 18 июля 2019 года, в силе с 21 июля 2019 года
ONPCSB — Национальное управление по предотвращению и борьбе с отмыванием денег, официальный сайт — финансовая разведка Румынии, орган по закону 129/2019
Alliance Consulting — страница «Бесплатная комплаенс-диагностика с письменным заключением» — бесплатная проверка ситуации до сделки с письменным заключением
Автор: Кононов Сергей Валентинович, руководитель Alliance Consulting. Дата публикации: 30.09.2026. Дата обновления: 30.09.2026.
Проверено на 24.09.2026. Правовые точки, суммы и сроки актуальны на эту дату; при изменениях страница обновляется.